江原ランドが直近1年間で1兆4700億ウォン台の売上を記録した中、今年第2四半期からカジノ売上が鈍化しており、第3四半期の決算に関心が集まっています。
1日、金融監督院の電子公告と江原ランドのIR資料、証券会社の分析を総合すると、江原ランドの連結売上高は2025年第3四半期3841億ウォン、第4四半期3654億ウォン、今年第1四半期3789億ウォン、第2四半期3456億ウォンを記録しました。直近4四半期の合計は約1兆4740億ウォンです。
四半期ごとの推移を見ると、昨年第3四半期の3841億ウォンをピークに第4四半期は3654億ウォンへ減少し、今年第1四半期に3789億ウォンへ反発したものの、第2四半期には再び3456億ウォンまで落ち込みました。
特に今年第2四半期の売上高は前年同期比で4.2%減少し、営業利益も432億ウォン水準へと大幅に減少しました。客室リノベーションに伴う非カジノ部門の不振に加え、カジノ売上まで減少したことが影響しました。
江原ランドの業績の核心は依然としてカジノです。
2025年の全体売上のうち、カジノ売上は1兆3077億ウォンで前年比5%増加し、全事業売上の86%以上を占めました。今年第1四半期のカジノ売上は約3304億ウォンで、前年同期比4%以上増加しました。
ゲーム別の動向では、VIPの動きが際立っています。
今年第1四半期には一般営業場の売上が前年同期と同水準に留まった一方、VIP会員営業場の売上は27%以上増加し、カジノの成長を牽引しました。当時、証券会社も「マス(一般)よりもVIP部門の20%台の高成長が業績を支えた」と評価しました。
しかし、第2四半期の雰囲気は一変しました。
江原ランドのIR資料によると、第2四半期のカジノ営業売上は3491億ウォンで、前年同期比3.4%減少しました。
詳細には、一般テーブル1479億ウォン、スロットマシン1339億ウォン、VIP会員営業場674億ウォンでした。
一般テーブルは前年同期比3.1%、スロットマシンは1.5%、VIPは7.6%それぞれ減少しました。
特にVIPは訪問客数とドロップ額(賭け金)が増加したにもかかわらず、ホールド率(カジノ側の収益率)が低下したことで売上が減少しました。一方、一般営業場は訪問客数とドロップ額自体が減少しました。
これは、今年のカジノ業績不振が単なるVIPの変動性によるものではなく、一般顧客を中心としたマス市場の成長停滞とも関連しているという点で注目されます。
昨年までの江原ランドのカジノ売上構造を見ると、一般テーブルとスロットマシンが二大軸を形成してきました。
2024年の場合、一般テーブル売上は6171億ウォン、スロットマシンは5478億ウォン、VIPは1994億ウォンと集計されました。スロットマシンが一般テーブル売上の約90%水準まで上昇し、マシンゲームの重要性が急速に高まりました。
2025年もこのような構造は続きました。
江原ランドの公式IR資料を見ると、昨年第1四半期の一般テーブルは1604億ウォン、VIP 487億ウォン、スロットマシン1353億ウォンであり、第2四半期には一般テーブル1526億ウォン、VIP 729億ウォン、スロットマシン1360億ウォンでした。
したがって、最近の業績の特徴は、スロットマシン売上は比較的安定している一方、一般テーブルは停滞し、VIPは四半期ごとの変動幅が大きくなっている点に要約されます。
今年第3四半期の業績はまだ公式集計されていません。
証券市場のコンセンサスは、第3四半期の連結売上高を約3777億ウォン、営業利益を636億ウォン前後と見ています。これは昨年第3四半期の売上高3841億ウォンと比較すると、小幅な減少水準です。
NH投資証券は9月のレポートで、第3四半期の業績が市場予想水準に合致すると展望しながらも、カジノ訪問客と1人当たりのドロップ額の回復速度はまだ速くないと評価しました。
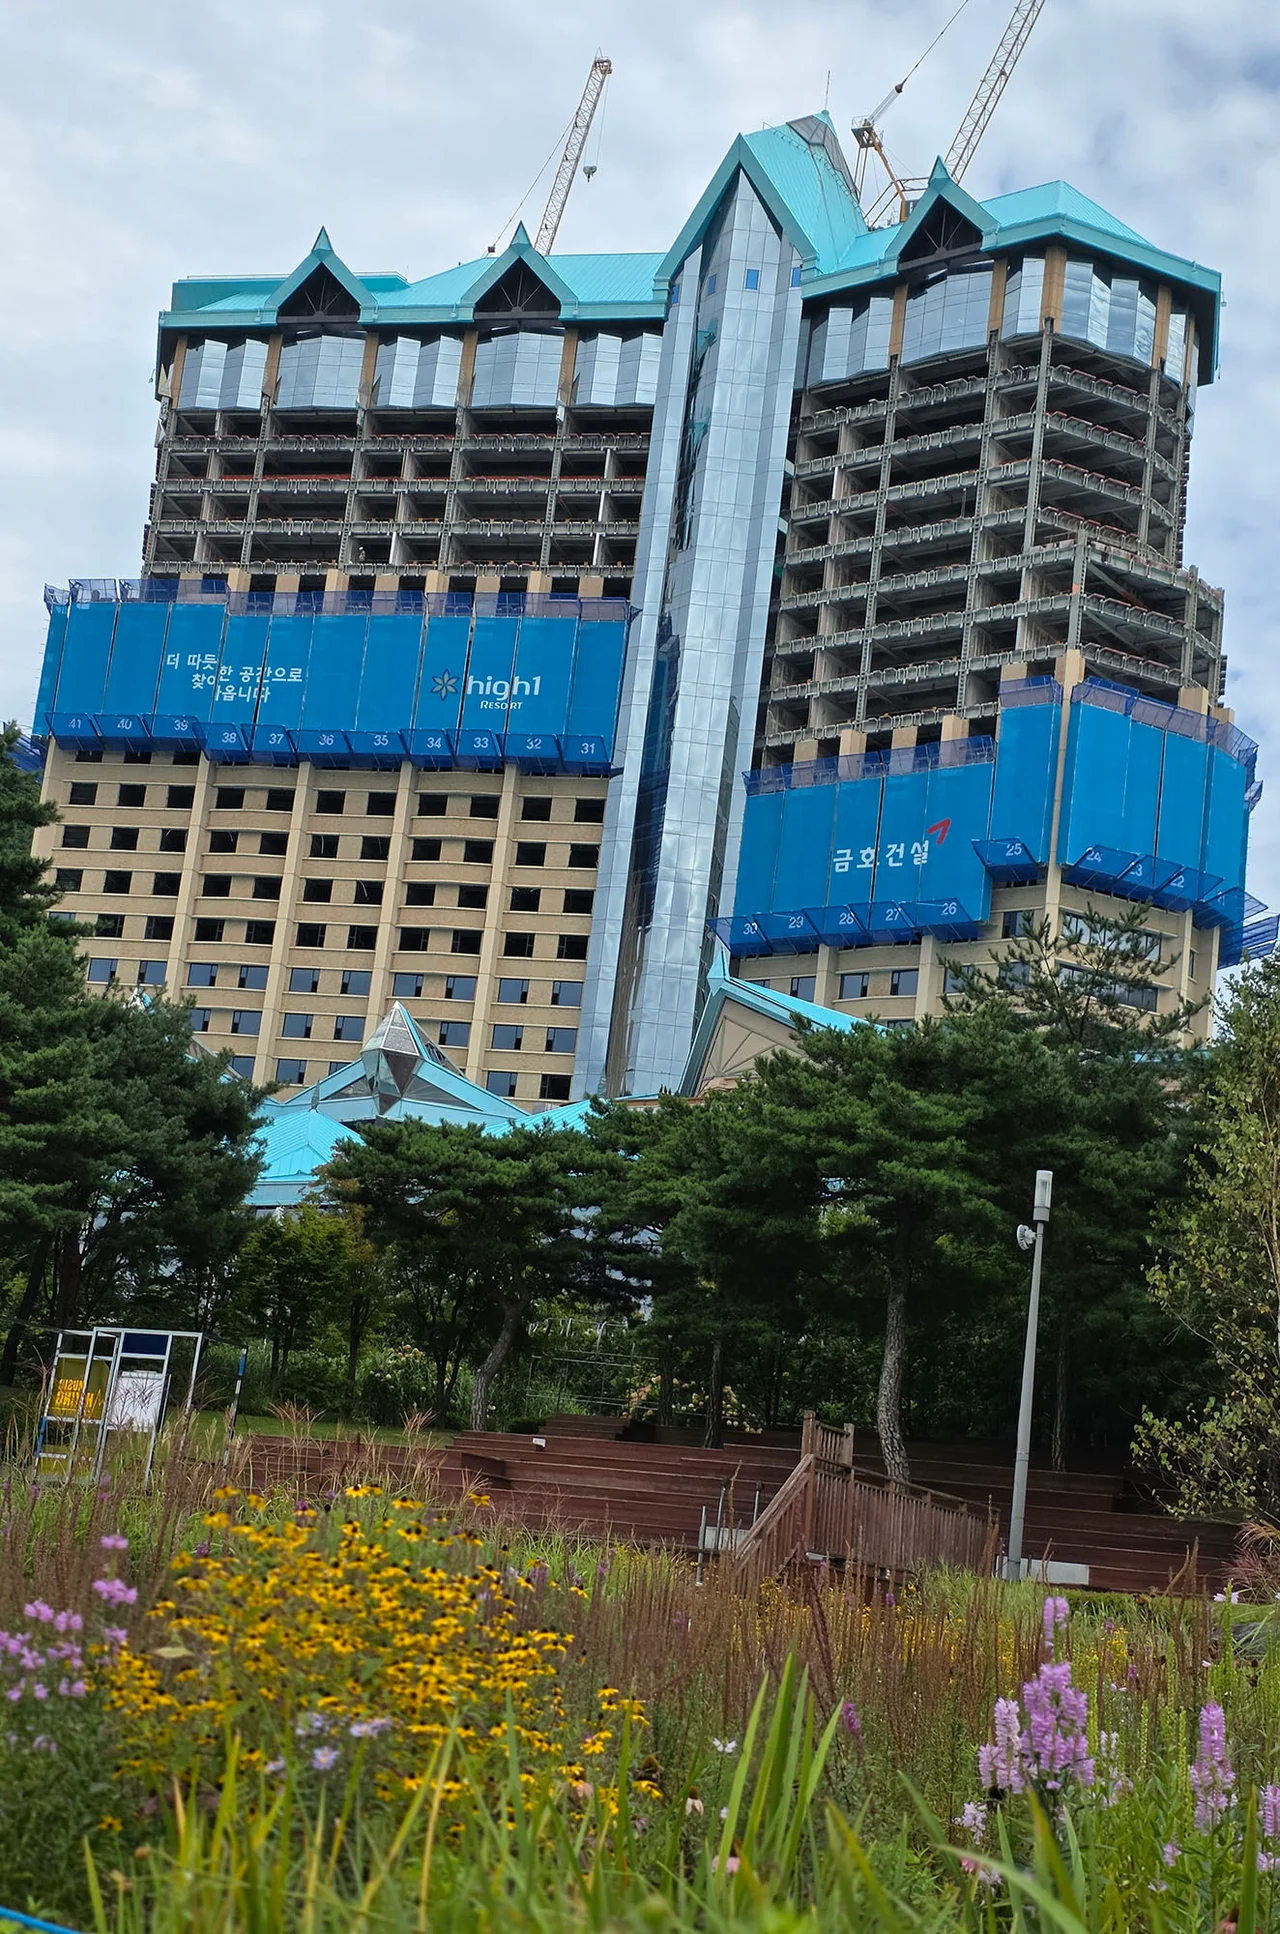
江原ランドの短期的な業績負担は、ホテルとコンドミニアムのリノベーションからも発生しています。
グランドホテルメインタワー477室とマウンテンコンドミニアム280室など、計757室がリノベーションに入り、宿泊収容能力が大幅に減少しました。証券会社は、客室数の減少がカジノの集客にも一定部分影響を与える可能性があると指摘しています。
一方、中長期的には第2カジノが変数です。
江原ランドは2027年までに第2カジノ営業場を造成し、一般テーブル50台とマシン250台を追加する計画です。証券業界は、施設拡充の効果が本格的に反映される時期を2028年以降と見ています。
結局、今年第3四半期の決算で最も注目すべき部分は、全体売上よりもカジノ内部の売上構成です。
VIPが再び回復するのか、一般テーブル売上が第2四半期の不振から脱却できるのか、スロットマシンが1300億ウォン台の安定した売上を維持できるかが核心です。
特にスロットマシンと一般テーブルの成長停滞が続く場合、単なる景気要因よりも「ゲーム商品の競争力と顧客の嗜好変化、カジノ運営戦略そのものを点検すべきだという指摘」も説得力を増すと見られます。