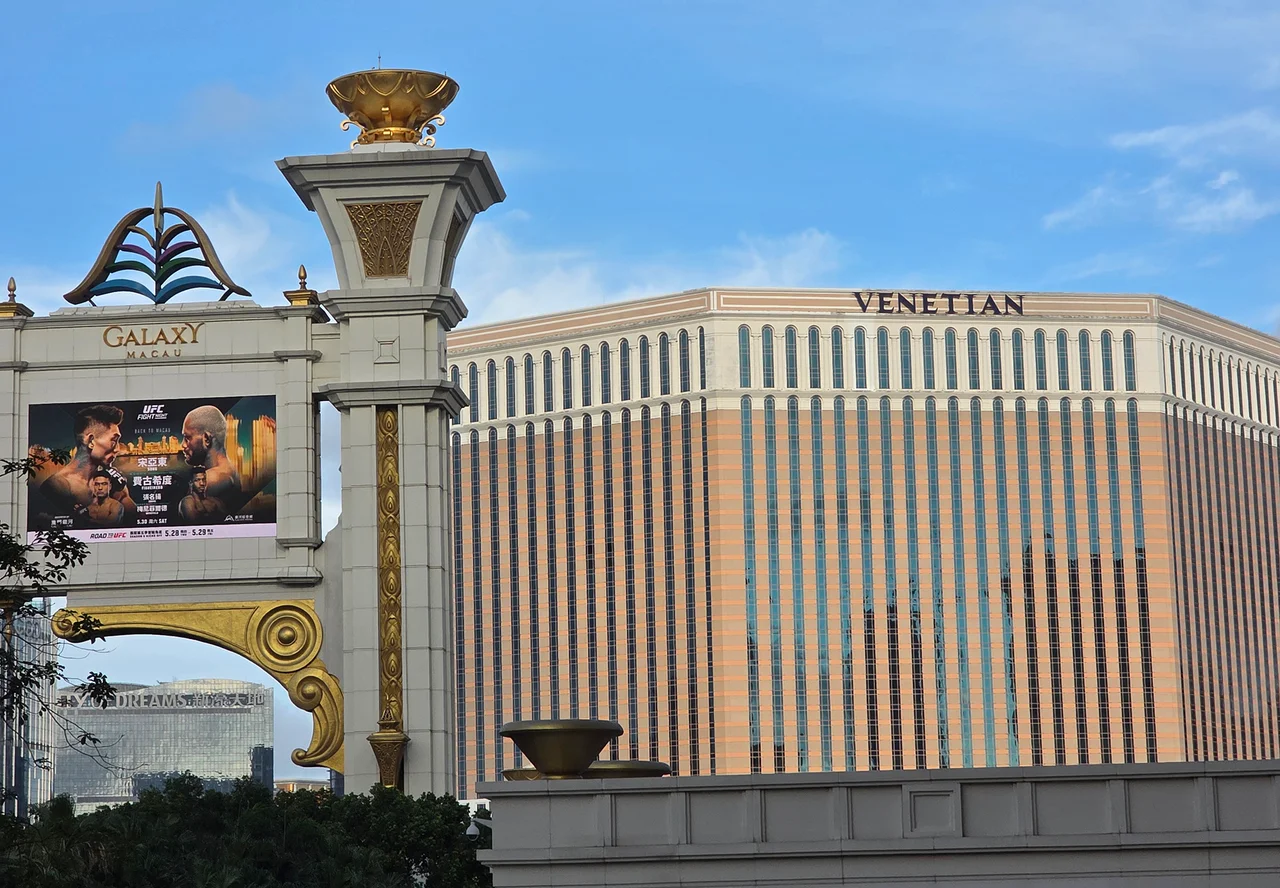
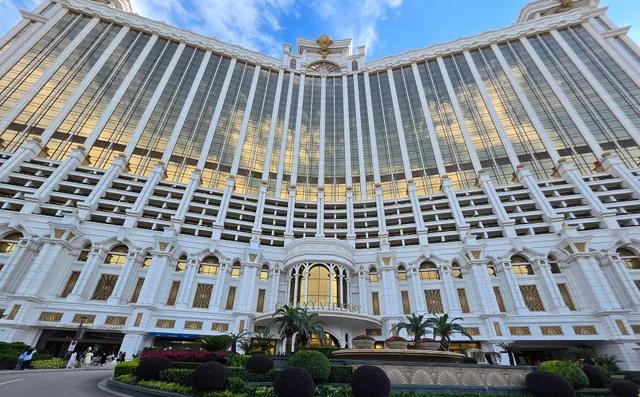
澳门正在从以赌场为中心的城市,持续转型为结合演出、体育、美食和会展的综合旅游城市。当地正在清理小型卫星赌场,加强大型运营商的直接运营,同时不断扩大赌场之外的娱乐项目。
近期在现场观察到的卫星赌场减少、周边商圈的变化以及利用轻轨改善的交通环境,正是这种变化的缩影。然而,最新统计数据也揭示了一个课题:游客的增加并未直接转化为住宿和赌场消费的同步增长。
17日,据澳门博彩监察协调局(DICJ)数据显示,截至今年9月底,澳门共有20家赌场。从2024年底的30家减少至去年底的20家。目前由澳博(SJM)、银河、金沙、永利、新濠、美高梅旗下的6家运营商主导市场。
赌场减少的核心在于卫星赌场体制的终结。卫星赌场是持牌运营商与第三方设施及经营者结合的运营模式。随着法律修订后的过渡期于去年底结束,相关赌场进行了关闭或转为直接运营。这不仅是简单的赌场削减,更是对营业据点和运营责任的重组。
赌场博彩毛收入(GGR)在新冠疫情后虽有所回升,但近期增长放缓。去年总博彩毛收入为2474.04亿澳门元,同比增加9.1%。今年1至9月为1871.16亿澳门元,增长3.2%,但6至9月同比出现下滑。GGR是指总投注额减去中奖派彩后的博彩收入,与赌场的净利润不同。
游客数量正在增加。据澳门统计暨普查局(DSEC)数据,今年1至8月访客人数为2896万4737人次,同比增长7.7%。然而,当日往返游客增加了13.6%,而住宿游客却减少了0.6%。全体访客的平均停留时间也缩短了0.1天,降至1.0天。
本月国庆黄金周期间,旅游需求高度集中。10月1日至7日的初步访客人数为114.3万人次,日均访客量较去年国庆期间增长了15.5%。酒店平均入住率升至91.3%,但平均房价却下降了1.7%。这也是为何需要同时审视访客数量与住宿业收益的原因。
运营商们正致力于创造新的访问动机。银河在今年上半年的业绩发布会上,介绍了Capella酒店、会展中心及银河综艺馆运营的扩大。今年6月,银河与携程签署了为期3年的合作协议,旨在拓宽演出、体育及旅游产品的销售渠道。
旅游内容的扩大与高净值客户的吸引正在同步进行。今年1至9月,贵宾百家乐占总GGR的约28.0%,普通百家乐占约56.3%。即使以中介(叠码仔)为中心的模式萎缩,高净值客户市场并未消失。在普通客户市场中,也存在消费能力极强的优质客户群体。
交通网络也在拓宽旅游动线。2024年开通的石排湾线和横琴线与现有的轻轨相连,扩大了居民和游客的出行选择。这意味着不仅是单个度假村的设施,整个城市的交通便利性也构成了核心竞争力。
澳门的转型也为江原乐园(Kangwon Land)提供了启示。除了增加赌场和酒店的投资外,还应将演出、餐饮、交通和地区旅游整合为统一的旅行体验。同时,必须确认访客的增加是否真正转化为停留时间、地区消费及重游率。
澳门并非在抛弃赌场,而是以赌场为基础,创造更多元的访问目的。转型的成败取决于增加的游客愿意停留多久、体验什么,以及是否会再次光临。