江原乐园提出了2035年实现3万亿韩元营收的宏伟目标,但今年第三季度的成绩单却未能达到市场预期。
即便是在夏季旺季,普通营业场所的访客量和营收依然出现下滑。此外,受酒店及公寓客房翻新工程以及水上乐园表现不佳的影响,非博彩业务营收也出现了两位数的下滑。即便第四季度能保持去年的盈利水平,今年全年的营业利润预计也仅为2020亿韩元左右,较去年下降约14%。
根据江原乐园6日发布的合并初步业绩,第三季度营收为3694.54亿韩元,营业利润为596.66亿韩元,同比分别下降3.8%和17.9%。营业利润率从18.9%跌至16.1%。虽然营收和营业利润较第二季度分别增长了6.9%和36.2%,但营业利润仍比联合Infomax统计的市场预期值(617亿韩元)低了3.3%。
净损益方面,从去年第三季度的1131亿韩元盈利转为今年第三季度的36.31亿韩元亏损。受债券利率上升影响,约552亿韩元的金融资产评估损失被计入营业外损益。公司解释称,若持有这些债券至到期,即可收回本金和利息。
◇ 第一季度营收增长但利润减少……二、三季度营收利润双降
上半年营收为7245亿韩元,同比减少约0.4%;营业利润为1127亿韩元,减少15.1%。第一季度虽营收增长3.4%,但营业利润却下降了7.2%。从第二季度开始,营收与营业利润双双下滑。
上半年净利润受金融资产评估收益等影响增长了8.8%,但随着第三季度净亏损的计入,1至9月的累计净利润降至1459亿韩元,同比减少41.8%。同期累计营收为1.094万亿韩元,营业利润为1724亿韩元,分别减少1.6%和16.1%。
◇ VIP营收增加56亿,普通营业场所减少149亿
第三季度赌场访客数为64万39人,减少3.2%。普通营业场所访客减少3.4%,下注额减少6.5%,导致营业营收为2949亿韩元,下降4.8%。会员营业场所(VIP)访客增加11.1%,下注额增加5.2%,营业营收为645亿韩元,增长9.6%。
根据公布的增减率反推,在VIP业务增加约56亿韩元的同时,普通营业场所减少了约149亿韩元。计入High1积分等因素后的赌场会计营收为3278亿韩元,下降1.8%。
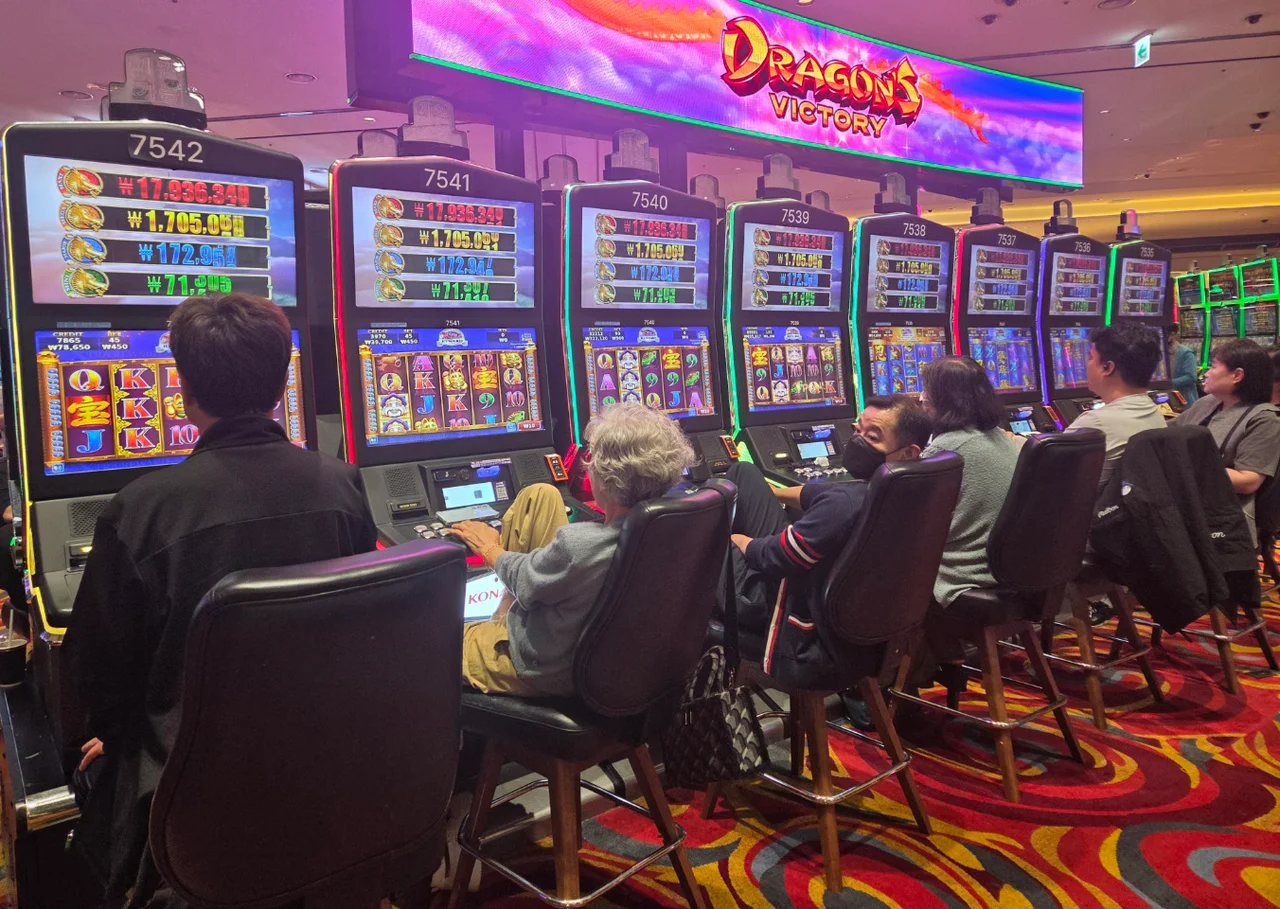
据Tatata Journal的现场采访,常客们反映称,喜爱的老虎机机型减少,且感觉中奖率不如以往,因此减少了到访次数。这正是普通营业场所访客和下注额双双减少引发担忧的原因所在。
◇ 全年营业利润预期2004亿……较去年下降14.8%
江原乐园2025年的营收为1.4767万亿韩元,营业利润为2353亿韩元,净利润为3182亿韩元。营收虽较前一年增长3.5%,但营业利润和净利润分别下降17.7%和30.4%。今年营收转为下降的可能性进一步增加。
iM证券在10月23日的报告中预测,今年合并营收为1.461万亿韩元,营业利润为2050亿韩元,净利润为2540亿韩元。若仅将该报告对第四季度的假设加到今年1-9月的业绩中,全年营收约为1.452万亿韩元,营业利润为2004亿韩元,净利润为1799亿韩元。
这比去年分别下降了1.7%、14.8%和43.5%。这是Tatata Journal根据第三季度初步业绩重新计算的情景,净利润可能会根据年末债券利率和金融资产评估情况发生变化。
若要达到去年的年度营业利润水平,第四季度需盈利约629亿韩元。这超过了去年第四季度约297亿韩元营业利润的两倍。第三季度非博彩营收为417亿韩元,下降17.4%。由于大酒店主楼和山景公寓共757间客房的翻新工程仍在继续,第四季度的业绩变量在于冬季旺季能承接多少住宿需求。
◇ 2035年营收3万亿目标……发布后股价跌至13500韩元
江原乐园在10月26日的董事会上表决通过了2027-2031年中长期经营目标,并提出了以2035年为节点的3万亿韩元全公司营收目标。这一规模是去年合并营收的两倍多。
发布三天后的29日,股价盘中跌至52周最低点13500韩元,最终收于13640韩元。以当日收盘价计算,市值为约2.918万亿韩元,约为HMC投资证券统计的2016年8月1日市值8.836万亿韩元的三分之一。11月6日正规交易收盘时,市值为约3.08万亿韩元,回升至3万亿韩元大关。
江原乐园计划年内额外回购200亿韩元规模的股票。具体日程将在董事会决议后公告。通往3万亿营收目标的第一个考验是能否恢复普通营业场所的访客量和营收。第三季度虽然VIP营业营收增长了近两位数,但仍不足以弥补普通营业场所的亏损。