江原乐园近一年实现营收约1.47万亿韩元,但自今年第二季度起赌场营收增长放缓,市场对第三季度业绩的关注度日益提高。
综合金融监督院电子公告、江原乐园IR资料及证券公司分析来看,江原乐园的合并营收分别为:2025年第三季度3841亿韩元、第四季度3654亿韩元,今年第一季度3789亿韩元、第二季度3456亿韩元。近四个季度合计约1.474万亿韩元。
从季度走势来看,去年第三季度达到3841亿韩元的峰值后,第四季度降至3654亿韩元,今年第一季度反弹至3789亿韩元,但第二季度再次回落至3456亿韩元。
特别是今年第二季度营收同比下降4.2%,营业利润也大幅缩水至432亿韩元左右。受客房翻新影响,非赌场部门表现低迷,加之赌场营收下滑,共同导致了业绩疲软。
江原乐园业绩的核心依然是赌场。
2025年全年营收中,赌场营收为1.3077万亿韩元,同比增长5%,占总业务营收的86%以上。今年第一季度赌场营收约3304亿韩元,同比增长超过4%。
从各游戏板块来看,VIP的表现尤为突出。
今年第一季度,普通营业厅营收与去年同期持平,而VIP会员营业厅营收增长超过27%,带动了赌场整体增长。当时证券公司评价称:“并非大众市场,而是VIP部门20%以上的高增长支撑了业绩。”
然而,第二季度的氛围发生了变化。
据江原乐园IR资料显示,第二季度赌场营业收入为3491亿韩元,同比下降3.4%。
具体来看,普通赌桌为1479亿韩元,老虎机为1339亿韩元,VIP会员营业厅为674亿韩元。
普通赌桌同比下降3.1%,老虎机下降1.5%,VIP下降7.6%。
值得注意的是,尽管VIP部门的访客数和投注额(Drop Amount)有所增加,但由于持有率(Hold Rate)下降,导致营收减少。相反,普通营业厅则是访客数和投注额本身出现了下滑。
这表明今年赌场业绩不佳不仅是由于VIP业务的波动,还与以普通客户为主的大众市场增长停滞密切相关,这一点值得关注。
回顾去年,江原乐园的赌场营收结构中,普通赌桌和老虎机形成了两大支柱。
2024年,普通赌桌营收为6171亿韩元,老虎机为5478亿韩元,VIP为1994亿韩元。老虎机营收已达到普通赌桌营收的90%左右,机器游戏的地位迅速提升。
2025年这一结构得以延续。
根据江原乐园官方IR资料,去年第一季度普通赌桌营收1604亿韩元,VIP 487亿韩元,老虎机1353亿韩元;第二季度普通赌桌1526亿韩元,VIP 729亿韩元,老虎机1360亿韩元。
因此,近期业绩的特征可以总结为:老虎机营收相对稳定,普通赌桌陷入停滞,而VIP部门的季度波动幅度正在加大。
今年第三季度业绩尚未正式统计。
证券市场共识预期第三季度合并营收约为3777亿韩元,营业利润在636亿韩元左右。与去年第三季度的3841亿韩元相比,属于小幅下降水平。
NH投资证券在9月份的报告中预测第三季度业绩将符合市场预期,但也指出赌场访客数和人均投注额的恢复速度尚不理想。
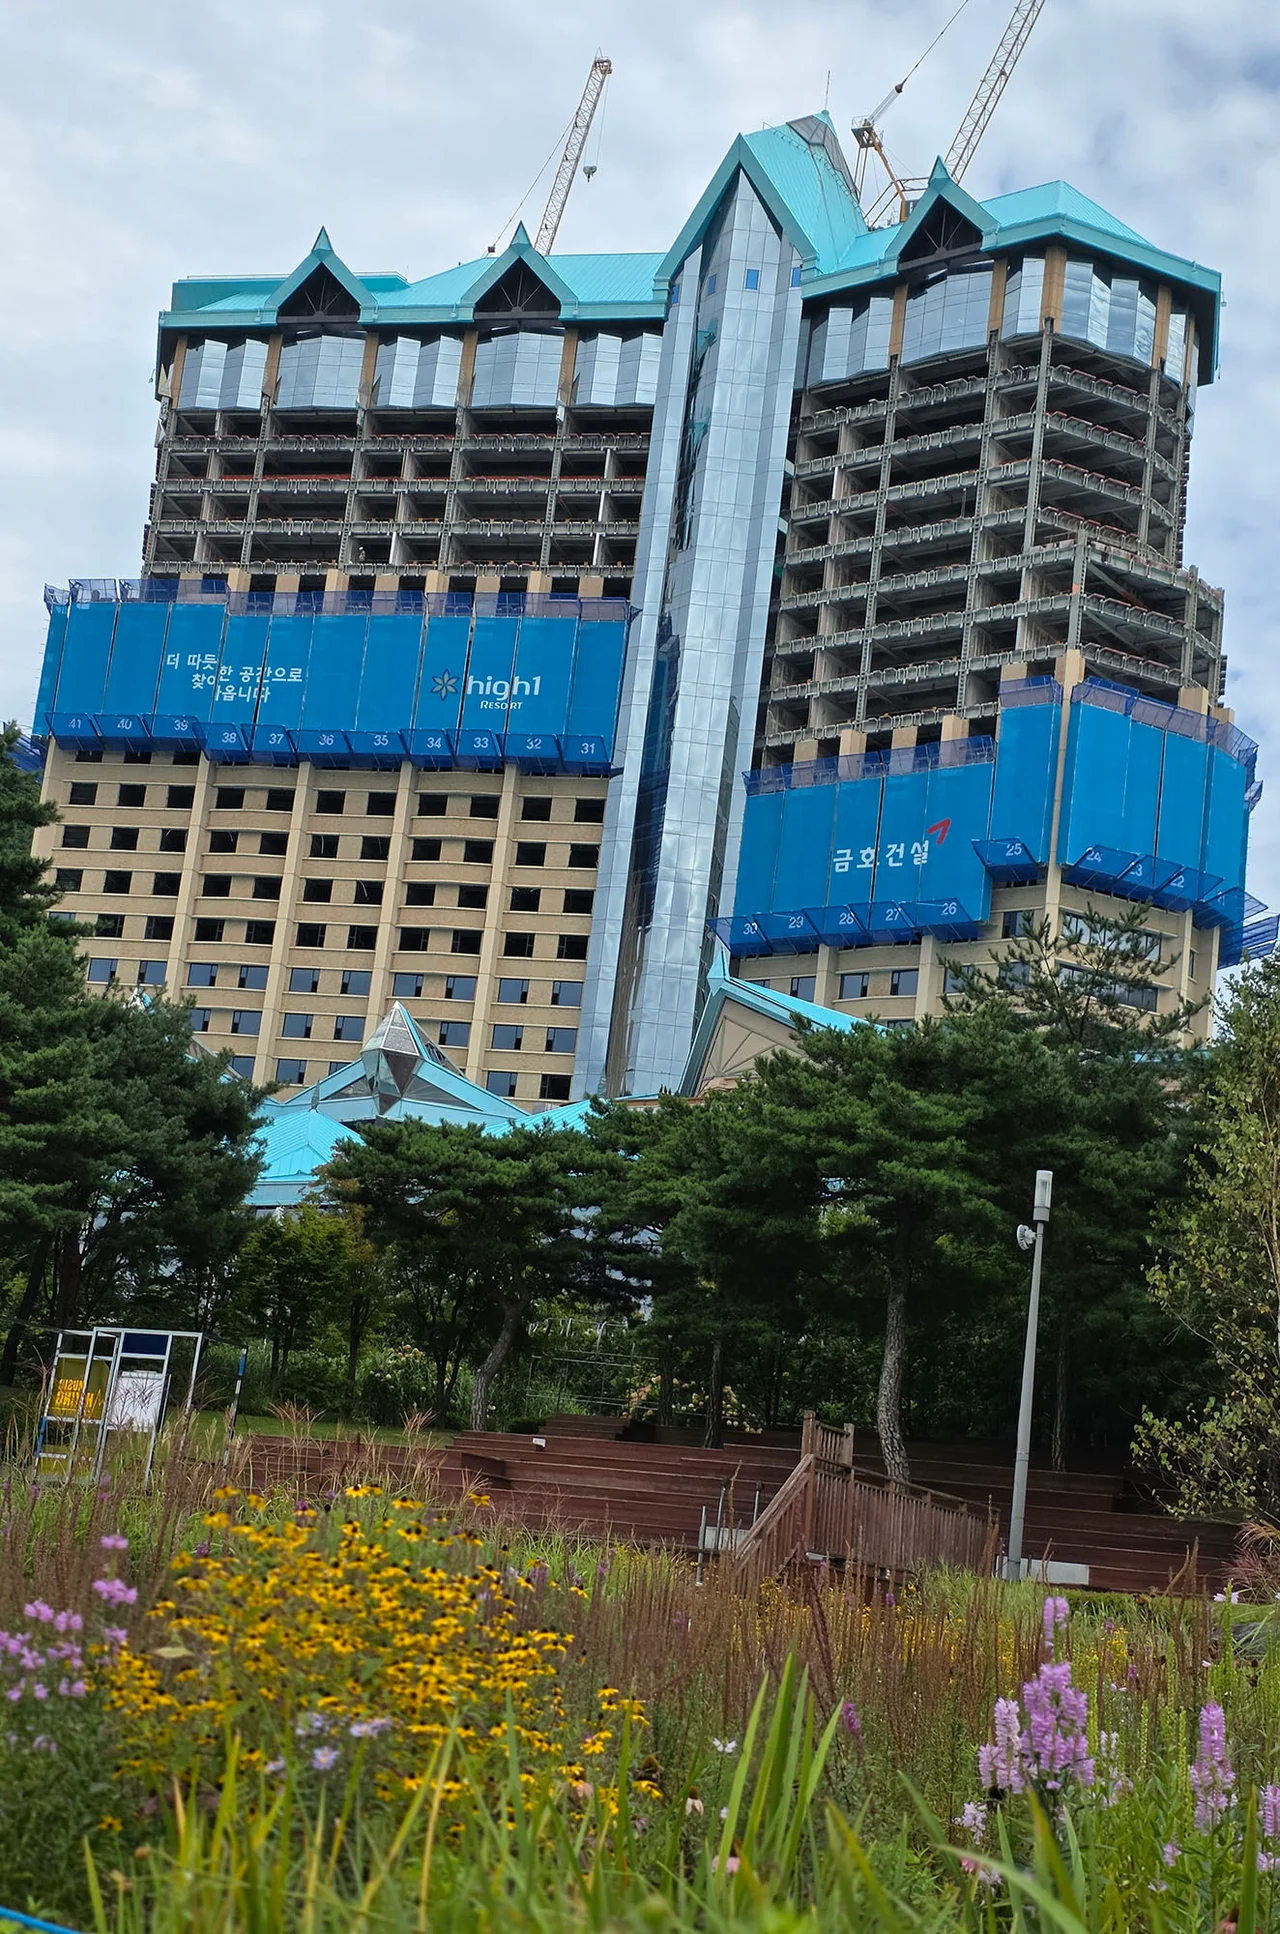
江原乐园的短期业绩压力也源于酒店和公寓的翻新工程。
大酒店主楼477间客房和山景公寓280间客房等共计757间客房进入翻新阶段,导致住宿接待能力大幅下降。证券公司指出,客房减少可能会对赌场客流量产生一定影响。
另一方面,从中长期来看,第二赌场是关键变量。
江原乐园计划在2027年前建成第二赌场营业厅,增设50张普通赌桌和250台机器。证券行业认为,设施扩建的效果将在2028年以后全面显现。
归根结底,今年第三季度业绩中最值得关注的不是总营收,而是赌场内部的营收构成。
VIP是否回升、普通赌桌营收能否摆脱第二季度的低迷、老虎机能否维持1300亿韩元左右的稳定营收,是核心所在。
特别是如果老虎机和普通赌桌的增长停滞持续下去,外界关于“应重新审视游戏产品竞争力、客户偏好变化及赌场运营策略本身”的呼声可能会进一步增强。