江原ランドが今年第1四半期の売上増加傾向を維持できず、第2四半期に減少へと転じた中、第3四半期の営業利益も市場予想をわずかに下回ると予測されました。客室の改修工事とカジノ訪問客の減少が重なり、投資期間中の顧客流入と収益性を維持することが課題として浮上しています。
9日、ハナ証券の推計値を引用した資料によると、江原ランドの第3四半期の売上高は3819億ウォン、営業利益は612億ウォンと予想されました。営業利益は市場予想値の636億ウォンより約3.8%低い水準ですが、証券業界では概ね期待値に沿った水準であると評価しました。これは確定した実績ではなく、証券会社の予想値です。
江原ランドの今年の連結ベースの売上高は、第1四半期に3789億ウォンで前年同期比3.4%増加しましたが、第2四半期には3456億ウォンへと4.2%減少しました。営業利益も第1四半期の689億ウォンから第2四半期には432億ウォンへと、それぞれ前年同期比で7.2%、26.2%減少しました。売上よりも利益の減少幅が大きく、収益性の圧迫が顕著となっています。
第3四半期の売上予想値は第2四半期より約10.5%高い水準です。したがって、四半期売上が継続的に減少していると解釈するよりは、夏の繁忙期であっても市場の期待を上回る業績を出すことが難しい背景に注目する必要があります。
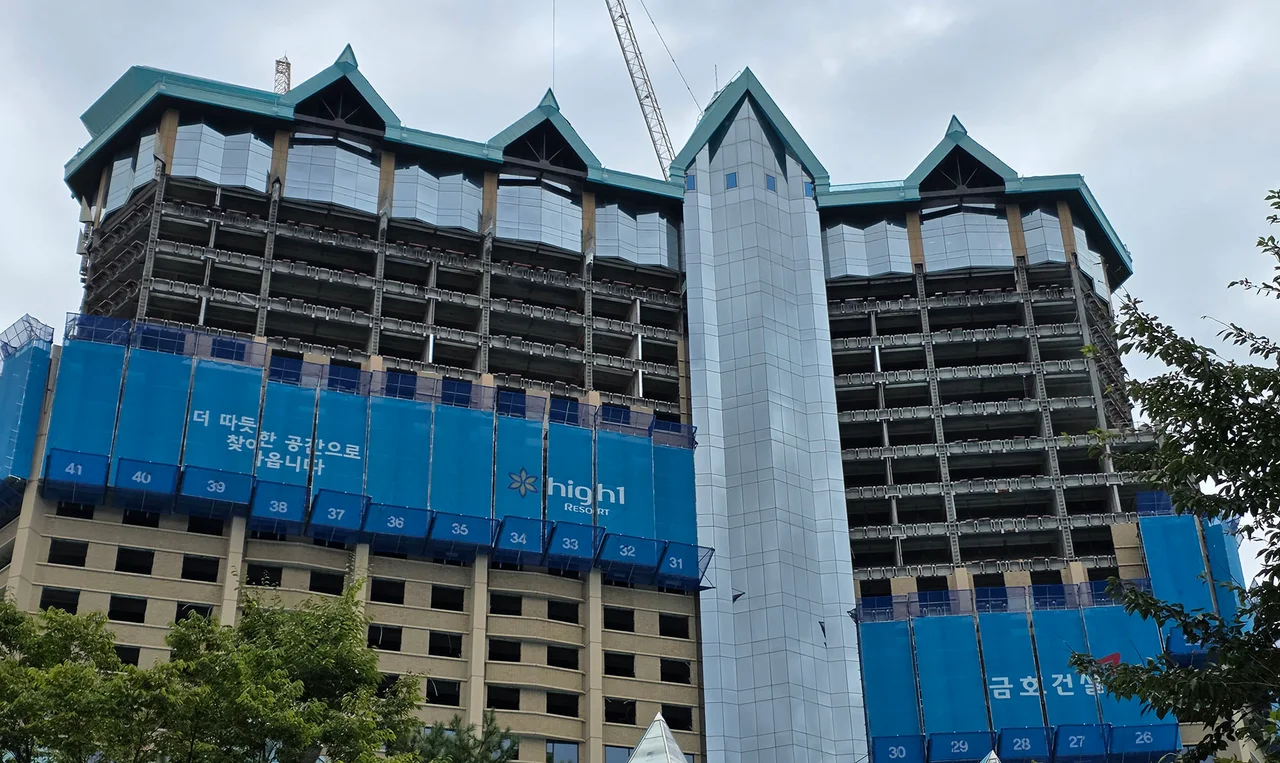
業績鈍化は、宿泊施設の工事とカジノ営業の弱体化が重なった結果と解釈されます。第2四半期のカジノ会計売上は3199億ウォンで前年同期比3.5%減少し、非カジノ売上は257億ウォンで12.3%減少しました。客室改修によりホテル・コンドミニアムの売上が減少した中、カジノの本業も成長を維持できませんでした。
一般営業場では、訪問客とドロップ額(顧客がゲームのためにチップに交換した金額)が減少し、営業売上が2.4%減少しました。会員営業場では、訪問客とドロップ額の増加にもかかわらず、ホールド率の低下により営業売上が7.6%減少しました。客室工事以外に、顧客流入とゲーム実績の変数が共に作用した結果といえます。
固定費比率が高い事業構造も負担となっています。売上が減少しても人件費や施設維持費などが同率で削減されることは難しく、営業利益の減少幅が拡大する可能性があります。キウム証券も第2四半期の業績分析において、客室改修に伴う売上減少と固定費の負担を収益性悪化の要因として指摘しました。
江原ランドは、施設整備を通じた中長期的な競争力強化と、工事期間中の営業基盤維持という課題を同時に抱えています。地域の宿泊施設との連携や移動の利便性改善とともに、カジノ部門別の顧客需要とサービス満足度を点検する必要があります。
外国人専用カジノ各社の第3四半期の見通しは分かれました。パラダイスは連結売上3452億ウォン、営業利益521億ウォンで、営業利益予想値の502億ウォンを上回る見込みです。8月のカジノ売上が初めて1000億ウォンを超え、四半期ホールド率が12.9%を記録したことが業績を支えました。
一方、済州ドリームタワー運営会社のロッテ観光開発は、売上1774億ウォン、営業利益403億ウォンと推計され、営業利益予想値の624億ウォンを大きく下回る見通しです。GKLも売上1115億ウォン、営業利益147億ウォンで、営業利益予想値の182億ウォンを下回ると予想されました。ウォン高やホールド率などの営業変数が、企業ごとの業績差を広げたものと分析されました。
一方、マカオは1日から7日までの中国国慶節連休期間中に約114万3000人の訪問客を迎え、1日平均訪問客は約16万3000人で前年の連休比15.5%増加しました。