江原乐园今年第一季度的营收增长势头未能延续,第二季度转为下滑,预计第三季度的营业利润也将略低于市场预期。随着客房翻新工程与赌场访客减少的双重影响,如何在投资期间保持客户流量与盈利能力成为了亟待解决的课题。
根据9日引用的韩亚证券估算数据,江原乐园第三季度的营收预计为3819亿韩元,营业利润为612亿韩元。虽然营业利润比市场预测的636亿韩元低约3.8%,但证券界普遍认为该水平基本符合预期。这并非最终确定的业绩,而是证券公司的预测值。
江原乐园今年合并基准的营收在第一季度为3789亿韩元,同比增加3.4%,但第二季度降至3456亿韩元,减少了4.2%。营业利润也从第一季度的689亿韩元降至第二季度的432亿韩元,同比分别减少7.2%和26.2%。由于利润降幅大于营收降幅,盈利压力显得尤为突出。
第三季度的营收预测值比第二季度高出约10.5%。因此,与其将其解读为季度营收持续下滑的趋势,不如关注为何即便在夏季旺季也难以取得超出市场预期的业绩。
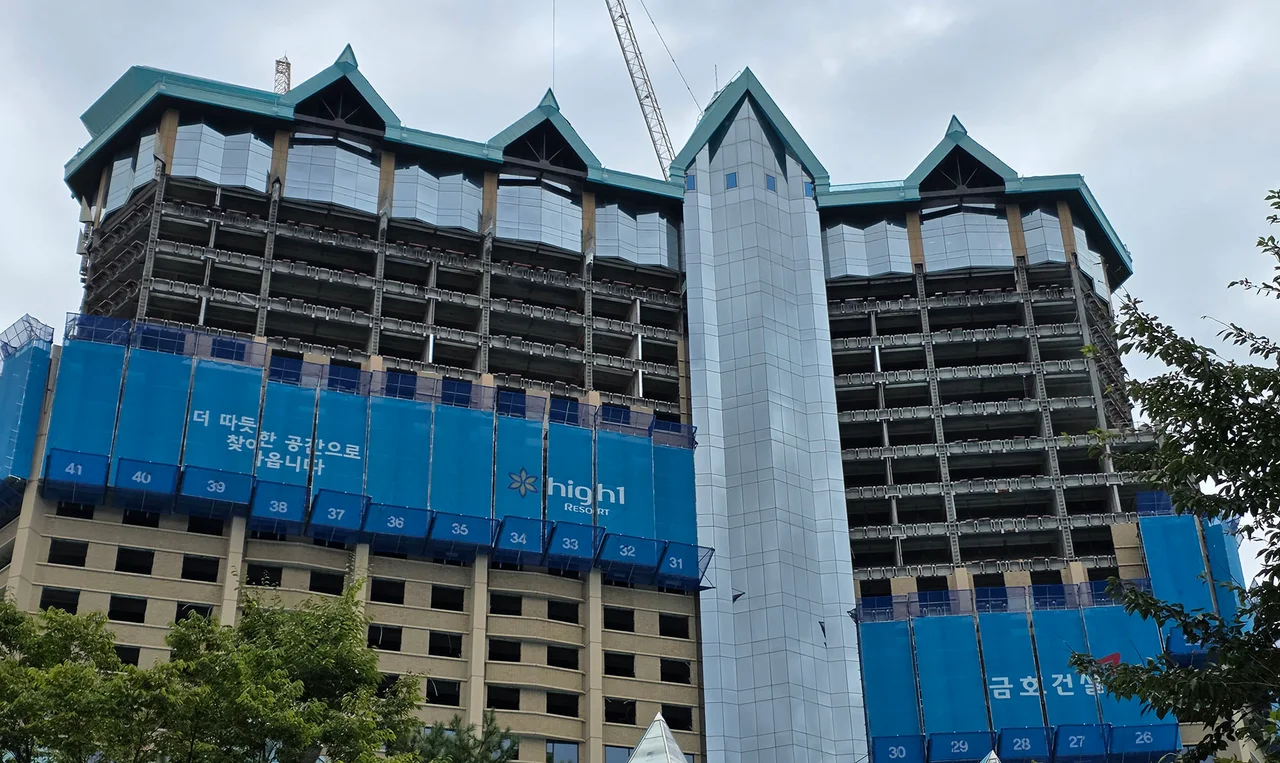
业绩放缓被解读为住宿设施施工与赌场业务疲软叠加的结果。第二季度赌场会计营收为3199亿韩元,同比减少3.5%,非赌场营收为257亿韩元,减少了12.3%。在客房翻新导致酒店及公寓营收减少的同时,赌场主营业务也未能维持增长势头。
普通营业场因访客数和落注额(即客户为游戏兑换筹码的金额)减少,营业收入下降了2.4%。会员营业场虽然访客数和落注额有所增加,但由于持有率(Hold Rate)下降,营业收入减少了7.6%。可以说,除了客房施工外,客户流入量和游戏业绩等变量共同作用了这一结果。
高固定成本的经营结构也是一大负担。即使营收减少,人工费和设施维护费等也难以按比例缩减,导致营业利润的降幅可能进一步扩大。未来资产证券在第二季度业绩分析中也指出,客房翻新导致的营收减少和固定成本负担是盈利能力恶化的主要因素。
江原乐园目前肩负着通过设施整顿强化中长期竞争力,同时在施工期间维持营业基础的双重任务。未来需要加强与地区住宿设施的联动,改善交通便利性,并密切检查赌场各部门的客户需求与服务满意度。
外籍专用赌场企业的第三季度展望各不相同。百乐达斯(Paradise)预计合并营收为3452亿韩元,营业利润为521亿韩元,超过了502亿韩元的营业利润预期。8月赌场营收首次突破1000亿韩元,且季度持有率达到12.9%,为业绩提供了支撑。
相反,济州天城(Jeju Dream Tower)的运营商乐天观光开发预计营收为1774亿韩元,营业利润为403亿韩元,将大幅低于624亿韩元的市场预期。GKL预计营收为1115亿韩元,营业利润为147亿韩元,低于182亿韩元的预期。分析认为,韩元走强和持有率等经营变量拉大了各企业间的业绩差距。
另一方面,澳门在10月1日至7日的中国国庆黄金周期间接待了约114.3万名游客,日均游客量约16.3万人,较去年同期增长15.5%。