澳门赌场运营商新濠博亚娱乐(Melco Resorts)在引入全新客户会员制度的同时,开始警惕为了维持市场份额而过度增加免费客房、积分等客户优惠的竞争行为。
这也为10月份博彩收入普遍增长的韩国三大外籍专用赌场带来了启示:即使吸引了更多VIP客户,在这一过程中增加的成本是否足以被利润覆盖?
◇ 新濠博亚在需求疲软背景下调整客户优惠
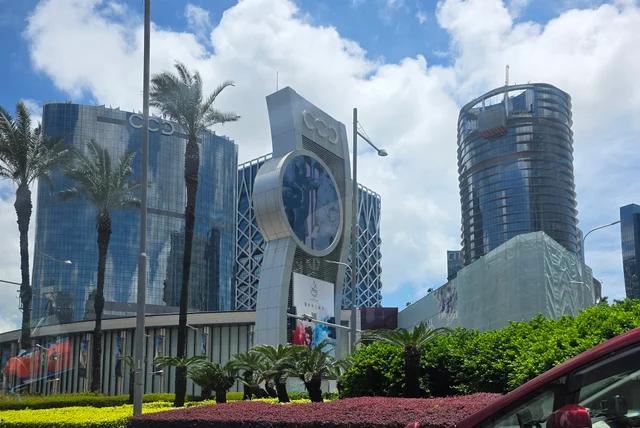
新濠博亚娱乐总裁埃文·温克勒(Evan Winkler)在4日举行的第三季度业绩说明会上宣布,将于5日推出澳门全新的“玩家俱乐部”。近期重整营业组织的计划旨在根据客户的实际消费表现分配优惠,防止在需求疲软时期为追逐市场份额而导致盈利能力恶化。
在赌场行业中,“Comp(招待)”是指提供给客户的免费客房或餐饮等优惠。新濠博亚并未公开新会员制度的具体优惠单价或成本上限。
新濠博亚第三季度集团营收为11.7亿美元(约合1.5725万亿韩元),同比下降约10%。调整后物业EBITDA为2.876亿美元(约合3865亿韩元),下降约24%。
澳门新濠天地(City of Dreams)的VIP滚动筹码交易额减少了约17%,赌场收益率也从3.68%降至2.49%。新濠影汇(Studio City)的普通赌桌投注额也减少了约10%。温克勒总裁解释称,在顶级VIP以下的客户群体中也出现了需求疲软的迹象。
澳门10月份博彩总收入(GGR)为216.8亿澳门元(约合3.607万亿韩元),同比下降10%。虽然连续5个月低于去年同期,但1至10月的累计收入仍增长了1.6%。中国国庆黄金周期间,澳门日均游客量增长了15.5%。尽管统计周期不同,但这表明即使在游客增加的时期,博彩收入也可能呈现疲软态势。
◇ 韩国三大赌场收入增长,投注额与收益表现不一
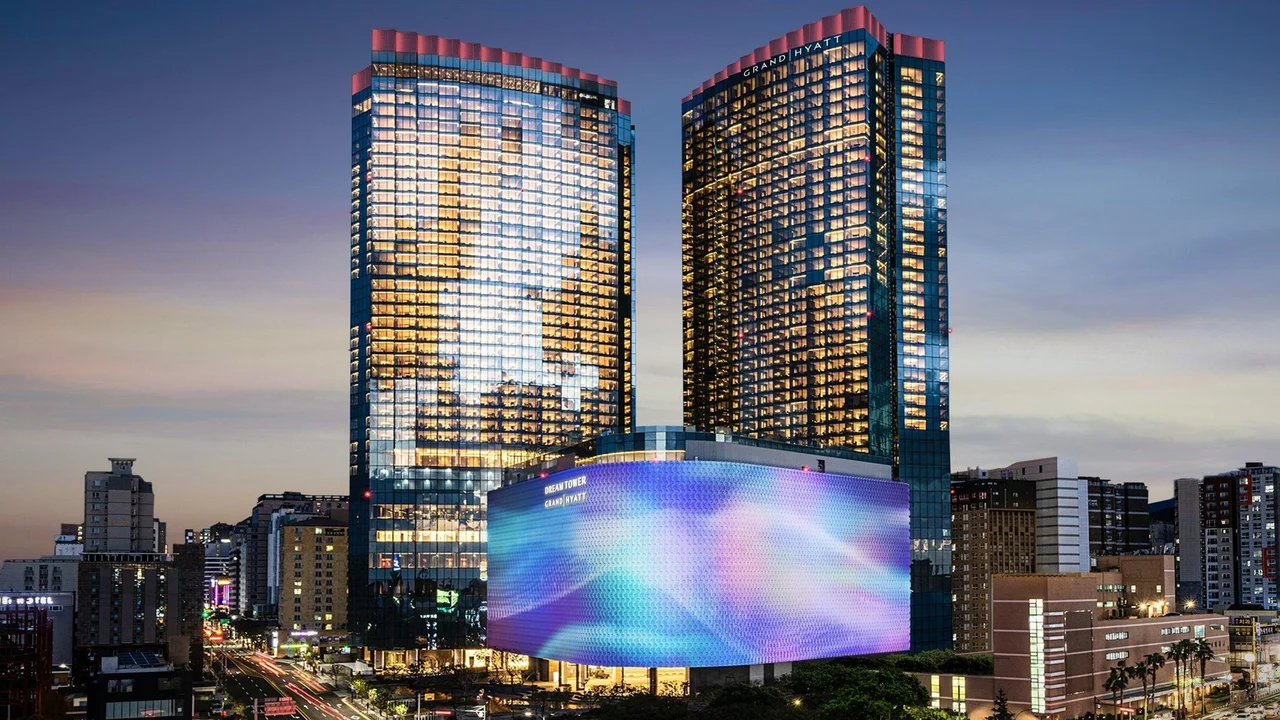
韩国三大主要上市赌场运营商10月份的博彩收入均较去年同期有所增长。百乐达斯(Paradise)增长12.8%,达到821.23亿韩元;GKL运营的七乐(Seven Luck)增长2.5%,达到292.8亿韩元;乐天观光开发的济州天城(Jeju Dream Tower)增长24.1%,达到625.26亿韩元。这些业绩是在新濠博亚11月会员制度改革前统计的。仅凭公开的月度业绩,难以确认澳门客户是否转移到了韩国。
与上月相比,客户投注额(Drop)与实际收入的走势存在差异。GKL 10月份投注额为3363.75亿韩元,环比增长3.9%,但博彩收入却下降了21.5%。同期,济州天城的赌桌投注额增长37.7%,赌桌收入激增134.6%。如果投注额中赌场实际获得的收益比例(Hold Rate)发生变化,即使客户投入的资金规模相似,月度业绩也可能大相径庭。
◇ 投注额突破2万亿韩元但利润下滑,需审视“招待”效应
百乐达斯第二季度的业绩揭示了韩国行业为何必须关注获客成本。赌场投注额同比增长12.2%,达到2.0585万亿韩元,创下季度历史新高。虽然合并营收增长11.8%,但营业利润却下降17%,仅为355亿韩元。
营业利润率从15.1%降至11.2%。当时的报道指出,招待费(Comp)、广告费增加以及酒店收购与开发带来的人力成本是主要原因。通过公开资料,很难单独计算招待费对利润减少的具体影响。
同季度,百乐达斯的中国VIP访客减少了15.4%,但其他国家VIP投注额增长了26.5%,普通客户投注额增长了18%。这表明,如果客户群体跨越多个市场,特定国籍VIP的减少可以由其他客户群体部分弥补。
相反,对于与澳门及中国VIP客户群体重叠的韩国赌场而言,如果竞争对手增加优惠,获客成本可能会随之上升。实际成本是否上涨,需要核实各赌场具体的优惠执行明细。
韩国赌场可以参考新濠博亚的案例:在提供优惠后,复访率增加了多少?扣除额外成本后还剩下多少利润?免费客房在空房较多的平日提供,与在可以收取高额费用的旺季周末提供,其负担完全不同。
必须跨季度观察各国籍、各等级客户的复访率和投注额,并从考虑了收益率(Hold Rate)变动的利润中扣除客房、餐饮、积分及获客佣金,才能比较优惠的实际效果。仅凭月度收入创新高,难以确认计算所需的成本细节。
◇ 澳门新濠博亚的“招待准则”给韩国赌场带来的启示
百乐达斯、GKL、济州天城10月收入均增长……VIP争夺战的成败取决于扣除成本后的剩余利润。
截至11月6日的数据显示,尚无依据表明新濠博亚的新会员制度已直接影响韩国外籍专用赌场的收入。10月份澳门博彩收入同比下降10%,但韩国三大上市运营商的收入均有所增长。韩国市场首先需要关注的是,在与澳门客户群体重叠的市场中,留住VIP的成本会上升多少,以及在支付这些成本后是否还有利润。百乐达斯第二季度的业绩已显示,在投注额创下历史新高的同时,营业利润却在减少。
◇ 新濠博亚为何在需求疲软时修改会员制度?
新濠博亚总裁埃文·温克勒在11月4日的业绩说明会上宣布,将于5日推出澳门新“玩家俱乐部”。其宗旨是在重整营业组织后,根据客户的实际表现分配优惠,防止为维持市场份额而过度提高获客成本。
赌场行业所说的“再投资(Reinvestment)”是指免费客房、餐饮等招待(Comp)、积分及折扣等用于吸引和留住客户的优惠。在公开场合,尚未确认新计划的具体优惠单价或成本上限。
从业绩来看,强调成本纪律的背景显而易见。新濠博亚第三季度集团营收下降约10%,调整后物业EBITDA从3.804亿美元降至2.876亿美元,下降约24%。
澳门新濠天地的VIP滚动筹码交易额减少约17%,赌场胜率也从3.68%降至2.49%。VIP交易量减少叠加博彩结果导致的收益波动,使得业绩承压。新濠影汇的普通赌桌投注额也减少了约10%。温克勒总裁表示,顶级客户以下也出现了疲软迹象,并将此归因于中国整体经济环境。这是新濠博亚管理层的判断。
澳门整体10月份博彩总收入(GGR)为216.8亿澳门元,连续5个月低于去年同期。另一方面,中国国庆黄金周期间,澳门日均游客量增长了15.5%。虽然黄金周游客量与月度博彩收入的统计周期不同,但这表明游客增加与博彩收入疲软可能同时出现。1-10月的累计GGR仍增长了1.6%。
◇ 从韩国三大赌场10月业绩中解读出的差异
投注额是衡量客户投入游戏金额的指标。收入取决于赌场实际获得的比例——收益率(Hold Rate)。GKL 10月份投注额环比增长但收入减少,而济州天城在赌桌投注额环比增长37.7%时,赌桌收入激增了134.6%。
这两个案例展示了客户游戏规模与赌场月度收入之间的巨大差异。由于澳门整体GGR与韩国企业公布的收入统计标准不同,此处仅比较增减方向。
◇ 对韩国市场的三大影响
- 在中国VIP重叠的赌场,获客成本可能率先变动。
在中国高净值客户游戏支出减少的情况下,如果运营商为了争夺同一批客户而扩大客房、餐饮、积分优惠,即使保住了投注额,每位客户贡献的利润也会减少。
随着新濠博亚筛选优惠,部分客户有可能选择韩国。哪种情况会成为现实,取决于竞争对手的优惠政策和客户的实际流动。济州天城10月的业绩早于新濠博亚11月的举措,且通过公开的月度数据无法确认澳门客户是否转移到了济州。
- 在韩国,日本、其他地区VIP及普通客户可以部分吸收中国VIP的放缓影响。
百乐达斯第二季度中国VIP访客同比减少15.4%,但其他VIP投注额增长26.5%,普通客户投注额增长18%。9月访韩游客中,中国游客为65.7万人(增长30.6%),日本游客42万人(增长13.3%),台湾游客20.8万人(增长34.3%)。
虽然访韩统计不能直接反映赌场入场或投注情况,但赌场可接触到的多元化国籍游客需求正在增加。依赖中国VIP的赌场与客户群体分散的赌场,在面对同样的澳门市场疲软时,业绩表现很可能大相径庭。
- 韩国最先需要验证的问题是“投注额创新高背后的盈利能力”。
百乐达斯第二季度投注额增长12.2%,达到2.0585万亿韩元,合并营收增长11.8%,但营业利润却下降17%,至355亿韩元。营业利润率从15.1%降至11.2%。当时的报道指出,除了招待费和广告费增加外,酒店收购与开发相关的人力成本也是背景因素。
招待费对利润减少的影响程度,很难从公开资料中拆分出来。同样的免费客房,在空房较多的平日提供与在可以预订的旺季周末提供,其成本完全不同。要查看综合度假村的招待竞争力,必须同时查看提供了多少晚免费客房,以及这些客房是否原本可以以付费形式售出。