マカオのカジノ運営会社メルコリゾーツが新しい顧客メンバーシップを導入し、市場シェアを維持するために無料客室やポイントなどの顧客特典を過度に増やす競争に警鐘を鳴らしました。
10月のカジノ売上が一斉に増加した国内の主要外国人専用カジノ3社にとっても注目すべき点です。VIPをより多く誘致したとしても、その過程で増加したコストを賄えるだけの利益が残るのかという問題です。
◇ メルコ、需要低迷の中で顧客特典を見直し
メルコリゾーツのエヴァン・ウィンクラー社長は、4日の第3四半期決算説明会で、マカオの新しいプレーヤークラブを5日に開始すると発表しました。最近、営業組織を再編したメルコは、顧客の利用実績に合わせて特典を配分し、需要が弱まった時期にシェアを追うことで収益性が悪化するのを防ぐ方針です。
カジノ業界で「コンプ(comp)」とは、無料の客室や飲食など顧客に提供する特典を指します。メルコは新しいメンバーシップの具体的な特典単価やコスト上限は公開していません。
メルコの第3四半期グループ売上高は11億7000万ドル(約1兆5725億ウォン)で、前年同期比で約10%減少しました。調整後事業EBITDAは2億8760万ドル(約3865億ウォン)で、約24%減少しました。
マカオのシティ・オブ・ドリームスのVIPローリングチップ取引規模は約17%減少し、カジノが収益として得た割合も3.68%から2.49%に低下しました。スタジオシティの一般テーブルドロップ額も約10%減少しました。ウィンクラー社長は、最上位VIP以下の顧客層でも需要の弱さが見られたと説明しました。
マカオ全体の10月のカジノ総ゲーミング売上(GGR)は216億8000万パタカ(約3兆6070億ウォン)で、前年同月比10%減少しました。5ヶ月連続で前年同月を下回りましたが、1〜10月の累計は1.6%増加しました。中国の国慶節連休の7日間、マカオの1日平均訪問者数は15.5%増加しました。集計期間は異なりますが、観光客が増えた時期でもカジノ売上は低迷し得るという事例です。
◇ 国内3社の売上増加…顧客投入額と売上は食い違い
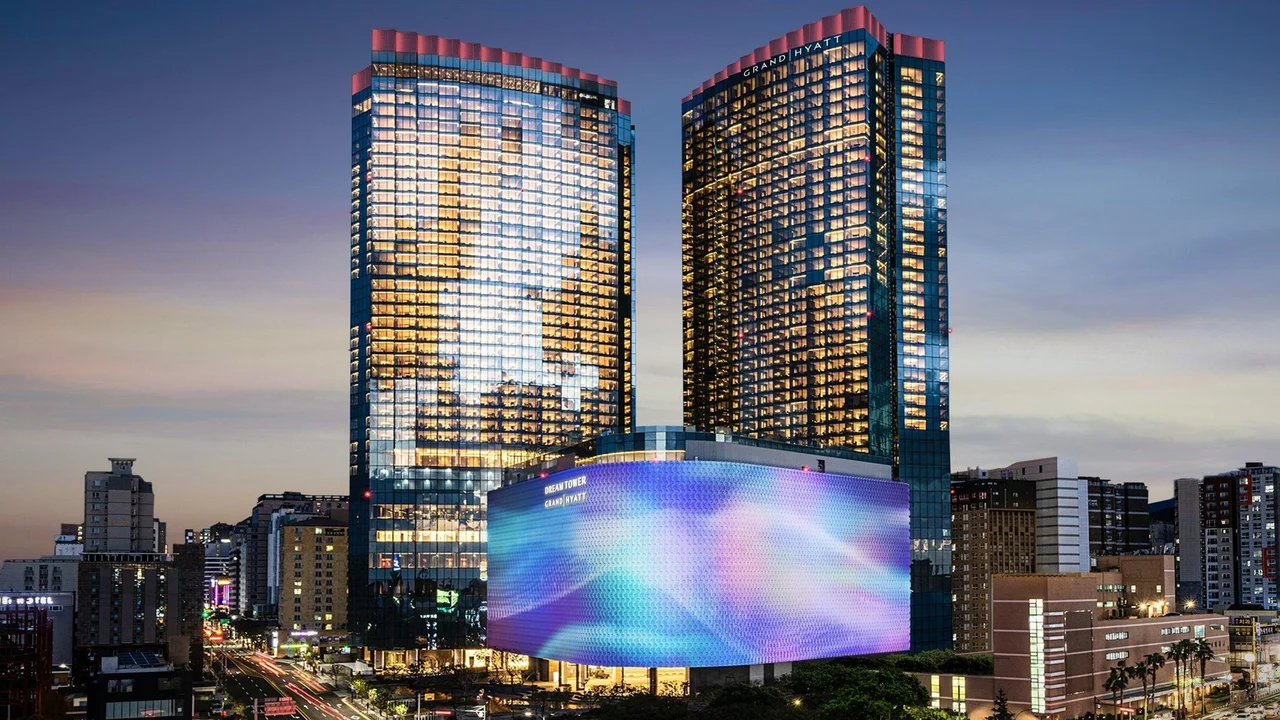
国内の主要上場運営会社3社の10月カジノ売上は、すべて前年同月より増加しました。パラダイスは821億2300万ウォンで12.8%増、GKLが運営するセブンラックは292億8000万ウォンで2.5%増、ロッテ観光開発の済州ドリームタワーは625億2600万ウォンで24.1%増加しました。この実績はメルコの11月のメンバーシップ改編前に集計されたものです。公開された月間実績だけで、マカオの顧客が韓国へ移動したかどうかを確認することは困難です。
前月と比較すると、顧客がゲームのために投入した金額であるドロップ額と売上の動きは異なりました。GKLの10月のドロップ額は3363億7500万ウォンで前月比3.9%増加しましたが、カジノ売上は21.5%減少しました。ドリームタワーは同期間、テーブルドロップ額が37.7%増加し、テーブル売上は134.6%急増しました。ドロップ額のうちカジノがゲーム収益として得た割合であるホールド率が異なれば、同規模の顧客資金が入ってきても月間実績は大きく変わる可能性があります。
◇ ドロップ額2兆ウォン突破も利益は減少…コンプ効果を精査すべき
パラダイスの第2四半期実績は、国内業界が顧客誘致コストを注視すべき理由を示しています。カジノドロップ額は前年同期比12.2%増の2兆585億ウォンで、四半期ベースで史上最大でした。連結売上も11.8%増加しましたが、営業利益は355億ウォンで17%減少しました。
営業利益率は15.1%から11.2%に低下しました。当時の報道では、コンプ・広告費の増加とホテルの買収・開発に伴う人件費を背景として指摘していました。公開資料では、コンプが利益減少に与えた影響を個別に算出することは困難です。
同四半期、パラダイスの中国VIP訪問客は15.4%減少しましたが、その他のVIPドロップ額は26.5%、一般顧客ドロップ額は18%増加しました。顧客層が複数の市場にまたがっていれば、特定の国籍のVIPの訪問減少を他の顧客層が一部補えるという事例です。
逆に、マカオと中国のVIP顧客層が重なる国内事業場は、競合他社が特典を増やす場合、顧客維持コストが高くなる可能性があります。実際にコストが上がったかどうかは、国内事業場の特典執行内訳を確認する必要があります。
国内事業場がメルコの事例から参考にするべき基準は、特典を提供した後に再訪問がどれだけ増えたか、追加コストを除いていくら残ったかです。無料客室1泊も、空室が多い平日に提供する場合と、有料予約が取れる繁忙期の週末に提供する場合では負担が異なります。
国籍・等級別の再訪問とドロップ額を複数の四半期にわたって調査し、ホールド率の変動を考慮した収益から客室・飲食・ポイント・集客手数料を差し引かなければ、特典の効果を比較することはできません。月間売上の新記録だけでは、この計算に必要なコストを確認することは困難です。
◇ マカオ・メルコの「コンプ規律」、韓国カジノに投げかけられた問い
パラダイス・GKL・ドリームタワーの10月売上はすべて増加…VIP誘致競争の成否はコストを引いた利益にかかっている
11月6日現在確認した資料を見ると、メルコの新しいメンバーシップが国内の外国人専用カジノ売上に直ちに影響を与えたという根拠はありません。10月にはマカオのカジノ売上が前年同月比10%減少しましたが、国内の主要上場運営会社3社のカジノ売上はすべて増加しました。国内でまず注目すべき点は、マカオと顧客層が重なる市場でVIPを繋ぎ止めるコストがどれだけ上がるか、そのコストをかけても利益が残るかです。パラダイスの第2四半期実績では、すでにドロップ額が史上最大を記録した中で営業利益が減少しました。
◇ メルコはなぜ需要が弱まる時にメンバーシップを変えたのか
メルコのエヴァン・ウィンクラー社長は、11月4日の第3四半期決算説明会で、マカオの新しいプレーヤークラブを5日に開始すると発表しました。営業組織を再編した後、顧客の利用実績に合わせて特典を配分し、シェアを守るために顧客誘致コストを過度に高めることを防ぐという趣旨です。
カジノで言う「再投資(reinvestment)」は、無料客室・飲食のようなコンプとポイント、割引など、顧客を誘致し維持するために使う特典を指します。公開発言では、新しいプログラムの具体的な特典単価やコスト上限までは確認されませんでした。
実績を見ると、コスト規律を強調した背景が明らかになります。メルコの第3四半期グループ売上高は11億7000万ドルで約10%減少し、調整後事業EBITDAは3億8040万ドルから2億8760万ドルへ約24%減少しました。
マカオのシティ・オブ・ドリームスのVIPローリングチップ取引規模は約17%減少し、カジノの勝率も3.68%から2.49%に低下しました。VIP取引量の減少にゲーム結果による収益変動まで重なりました。スタジオシティの一般テーブルドロップ額も約10%減少しました。ウィンクラー社長は、最上位顧客以下でも弱さが見られるとし、中国経済全般の状況を背景に挙げました。これはメルコ経営陣の判断です。
マカオ全体も10月のカジノ総ゲーミング売上(GGR)が216億8000万パタカで、5ヶ月連続で前年同月を下回りました。一方、中国の国慶節連休の7日間、マカオの1日平均訪問者数は15.5%増加しました。連休の訪問客と1ヶ月全体のゲーミング売上は集計期間が異なりますが、観光客の増加とカジノ売上の低迷が同時に起こり得ることを示しています。1〜10月の累積GGRは依然として1.6%増加しています。
◇ 国内3社の10月実績から読み取れる違い
ドロップ額は顧客がゲームのために投入した金額を示す指標です。カジノがそのうち実際に得た取り分の割合であるホールド率によって売上は変わります。GKLは10月に前月よりドロップ額が増えたのに売上が減り、ドリームタワーはテーブルドロップ額が前月より37.7%増える時にテーブル売上は134.6%急増しました。
顧客のゲーム規模とカジノの月間売上がどれほど異なって動き得るかを示す2つの事例です。マカオ全体のGGRと国内企業の公示売上は集計基準も異なり、ここでは増減方向を比較しました。
◇ 国内に及ぼす影響は3つの側面
- 中国VIPが重なる事業場では、顧客誘致コストが先に動く可能性がある。
中国の富裕層顧客のゲーム支出が減った状況で、運営会社が同じ顧客を巡って客室・飲食・ポイント特典を拡大すれば、ドロップ額を防御しても顧客一人当たりに残る利益は減ります。
メルコが特典を選別する過程で、一部の顧客が韓国を選択する可能性もあります。どちらが現実化するかは、競合他社の特典政策と顧客の実際の移動にかかっています。ドリームタワーの10月実績はメルコの11月の措置よりも早く、公開された月間資料でマカオの顧客の済州島への移動を確認することはできません。
- 国内では日本・その他のVIPと一般顧客が中国VIPの鈍化を一部吸収できる。
パラダイスの第2四半期、中国VIP訪問客は前年同期比15.4%減少しましたが、その他のVIPドロップ額は26.5%、一般顧客ドロップ額は18%増加しました。9月の訪韓観光客も中国が65万7000人で30.6%増、日本が42万人で13.3%増、台湾が20万8000人で34.3%増加しました。
訪韓統計はカジノへの入場やベッティングを直接示すものではありませんが、カジノが多様な国籍の顧客と出会える観光需要は増えています。中国VIP依存度が高い事業場と顧客層が分散された事業場の実績は、同じマカオの低迷でも異なる動きをする可能性が高いです。
- 国内で最も先に検証すべき問題は「ドロップ額新記録の収益性」である。
パラダイスの第2四半期ドロップ額は2兆585億ウォンで12.2%増加し、連結売上も11.8%増えましたが、営業利益は355億ウォンで17%減少しました。営業利益率は15.1%から11.2%に低下しました。当時の報道では、コンプ・広告費の増加とともに、ホテル買収・開発関連の人件費を背景として指摘しました。
コンプが利益減少にどれほど影響を与えたかは、公開資料では分離することが困難です。同じ無料客室でも、空室が多い平日に提供する場合と、有料予約が取れる繁忙期の週末に提供する場合ではコストが異なります。複合リゾートのコンプ競争力を見るには、無料客室を何泊提供したかと、その客室を有料で売ることができたかを併せて見る必要があります。