타타타 저널

カンウォンランドニュース·26/10/31

【深層企画】売上3兆ウォン宣言も株価急落…カンウォンランドのパラドックス

홍춘봉편집국 기자·記者

【深層企画】売上3兆ウォン宣言も株価急落…カンウォンランドのパラドックス

カンウォンランドが2035年に売上3兆ウォン達成を宣言したが、株式市場の反応はむしろ冷ややかだった。


去る10月26日の理事会で新しい経営革新戦略を確定した後、株価は3日連続で下落し、29日には場中に1万3500ウォンまで急落した。30日に小幅反発したが、時価総額は依然として3兆ウォンに届かなかった。


カンウォンランドが2032年までに2兆5000億ウォンを投資する「K-HITプロジェクト」と売上3兆ウォンという成長の青写真を示したにもかかわらず、市場は未来価値をすぐには認めない様子だ。


1日のカンウォンランドの公示資料と株価の動きなどによると、カンウォンランドの株価は10月26日の1万3870ウォンから、27日1万3710ウォン、28日1万3680ウォン、29日1万3640ウォンと3日連続で下落した。


30日の終値は1万3820ウォンと小幅反発したが、発表前の最終取引日である23日の終値1万4160ウォンより約2.4%低い水準だ。


かつて5兆ウォンを優に超えていた時価総額も、2兆ウォン台まで落ち込んだ。


さらに注目すべきは、企業の収益性悪化だ。


2016年に6186億ウォンに達した営業利益は、昨年2353億ウォンへと62%減少した。国内唯一の国内向けカジノという独占的地位にもかかわらず、収益性と企業価値が同時に下落するという逆説的な状況に置かれているのだ。


さらに、カジノ事業では累計15兆7245億ウォンの黒字を記録したが、ホテルやコンドミニアム、スキー場などの非カジノ事業では1兆6850億ウォンの赤字が発生した。


もちろん、経営目標発表後の株価下落をその発表のせいだと断定することはできない。株式市場全体の流れや企業業績の見通しなど、多様な変数が株価に影響を与えるからだ。


しかし、大規模な投資と経営革新戦略にもかかわらず投資心理が明確に改善されなかったという点は、カンウォンランドの経営陣が注目すべき点だ。


独占カジノという「金の卵を産むガチョウ」を持ちながら、カンウォンランドはなぜ過去より稼ぎが減り、市場では企業価値を低く評価されているのか。


カジノ規制のコストと非カジノ事業の慢性的な赤字、顧客競争力の低下、K-HIT投資収益率という4つの側面から原因を考察した。

◇ 規制のコスト…10年で営業利益62%急減


カンウォンランドの収益性が最も高かった2016年の連結ベースの売上高は1兆6965億ウォン、営業利益は6186億ウォンだった。営業利益率は36.5%に達した。


一方、2025年の売上高は1兆4767億ウォン、営業利益は2353億ウォンで、営業利益率は15.9%まで下落した。


売上は13%減少したが、営業利益は62%も減少したことになる。同期間、カジノの入場者数も約317万人から248万人へと21.8%減少した。


注目すべきは政府の規制だ。


カンウォンランドは2013年から2017年まで、射幸産業の売上総量を相次いで超過し、規制強化の対象となった。


2018年にはカジノテーブルが20台削減され、1日の営業時間も20時間から18時間に短縮された。


現在はテーブル200台と1日20時間営業体制は回復したが、入場日数やベッティング限度、ゲーム施設増設など、多様な規制が続いている。


もちろん、営業利益の減少分3833億ウォンのすべてを規制のせいにはできない。人件費の上昇や施設維持費、非カジノ事業の損失、顧客の消費行動の変化などが複合的に作用したためだ。


しかし、規制がカジノの顧客収容能力と営業競争力にどのような影響を与えるかは、客観的に検証する必要がある。


特に、ギャンブル依存症予防という公益的目的を維持しながらも、通常のレジャー利用客の不便を減らせる合理的な制度改善が求められる。

◇ 非カジノ赤字1兆6850億ウォン…カジノが稼いで穴埋めする構造


カンウォンランド経営のもう一つの問題は、非カジノ事業の慢性的な赤字だ。


昨年10月、国会産業通商資源中小ベンチャー企業委員会所属のク・ジャグン議員がカンウォンランドから提出を受けた資料によると、昨年までカジノ事業の累計黒字は15兆7245億ウォンに達した。


一方、ホテルやコンドミニアム、スキー場など非カジノ7事業では1兆6850億ウォンの累計損失が発生した。


事業別では、グランドホテル5425億ウォン、コンドミニアム5097億ウォン、スキー場3308億ウォン、パレスホテル1958億ウォン、ウォーターワールド961億ウォン、マシン製造148億ウォンなどだ。


非カジノ事業の過去6年間の累計損失だけで8854億ウォンにのぼる。


昨年もカジノ部門で5298億ウォンの利益を出したが、非カジノ部門では1474億ウォンの損失が発生した。


カジノが稼ぎ出した収益でホテルやコンドミニアム、スキー場などの赤字を補填する構造が続いているわけだ。


国会予算政策処が分析した昨年の非カジノ主要6事業の売上は1834億ウォンにとどまったが、総原価は3413億ウォンに達した。原価が売上の1.86倍の水準だ。


カンウォンランドは、廃鉱地域の経済活性化という公益的目的を遂行する公企業だ。非カジノ事業の地域雇用や観光客誘致、地域経済への波及効果も考慮しなければならない。


しかし、公共性を理由に慢性的な赤字を放置することはできない。


事業別の経済性と地域経済への寄与度を合わせて評価し、収益構造を改善しなければならない。


特に、既存事業の損失構造を解決できないままK-HITプロジェクトを通じて観光施設を拡大すれば、カジノ収益で新しい施設の赤字まで補填するという悪循環が繰り返される可能性がある。

◇ 顧客は減り海外の選択肢は拡大…独占の罠


カンウォンランドの3つ目のリスクは、顧客競争力の低下だ。


国内では唯一の国内向けカジノを運営しているが、海外カジノまで独占しているわけではない。


すでにマカオやフィリピン、シンガポールなどを利用する韓国人が少なくない状況で、2030年に日本の大阪統合型リゾート(IR)が開場すれば、顧客の選択肢はさらに拡大する見通しだ。


去る10月14日の韓国カジノ観光協会セミナーで発表された調査によると、カンウォンランドの顧客493人のうち52.1%が大阪IRを訪問する意向があると答えた。


訪問理由としては「自由にカジノゲームを楽しみたい」という回答が38.4%、「入場や規制が自由そうだから」が20.7%を占めた。


研究陣は、大阪IRで年間3165億〜1兆2660億ウォンのゲーム支出が発生し得るというシナリオも提示した。


それにもかかわらず、顧客の不満と海外カジノに対する関心は軽視できない問題だ。


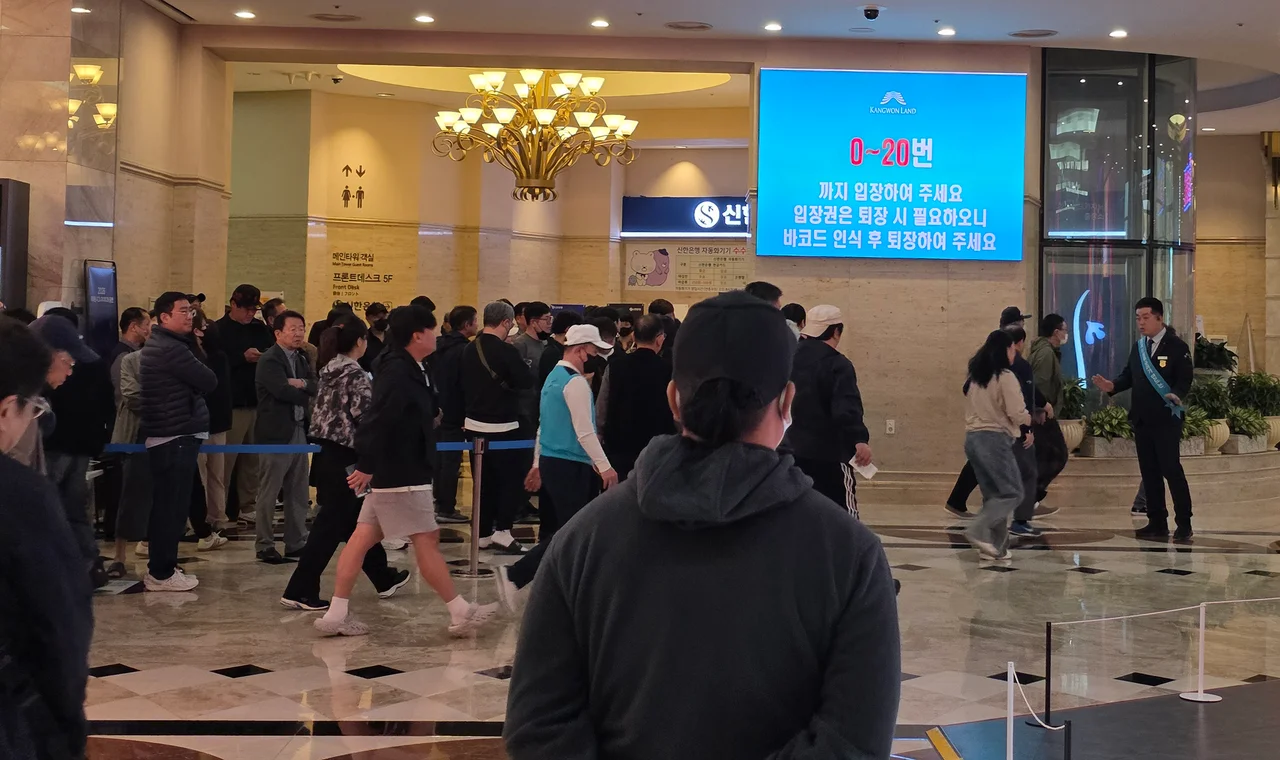
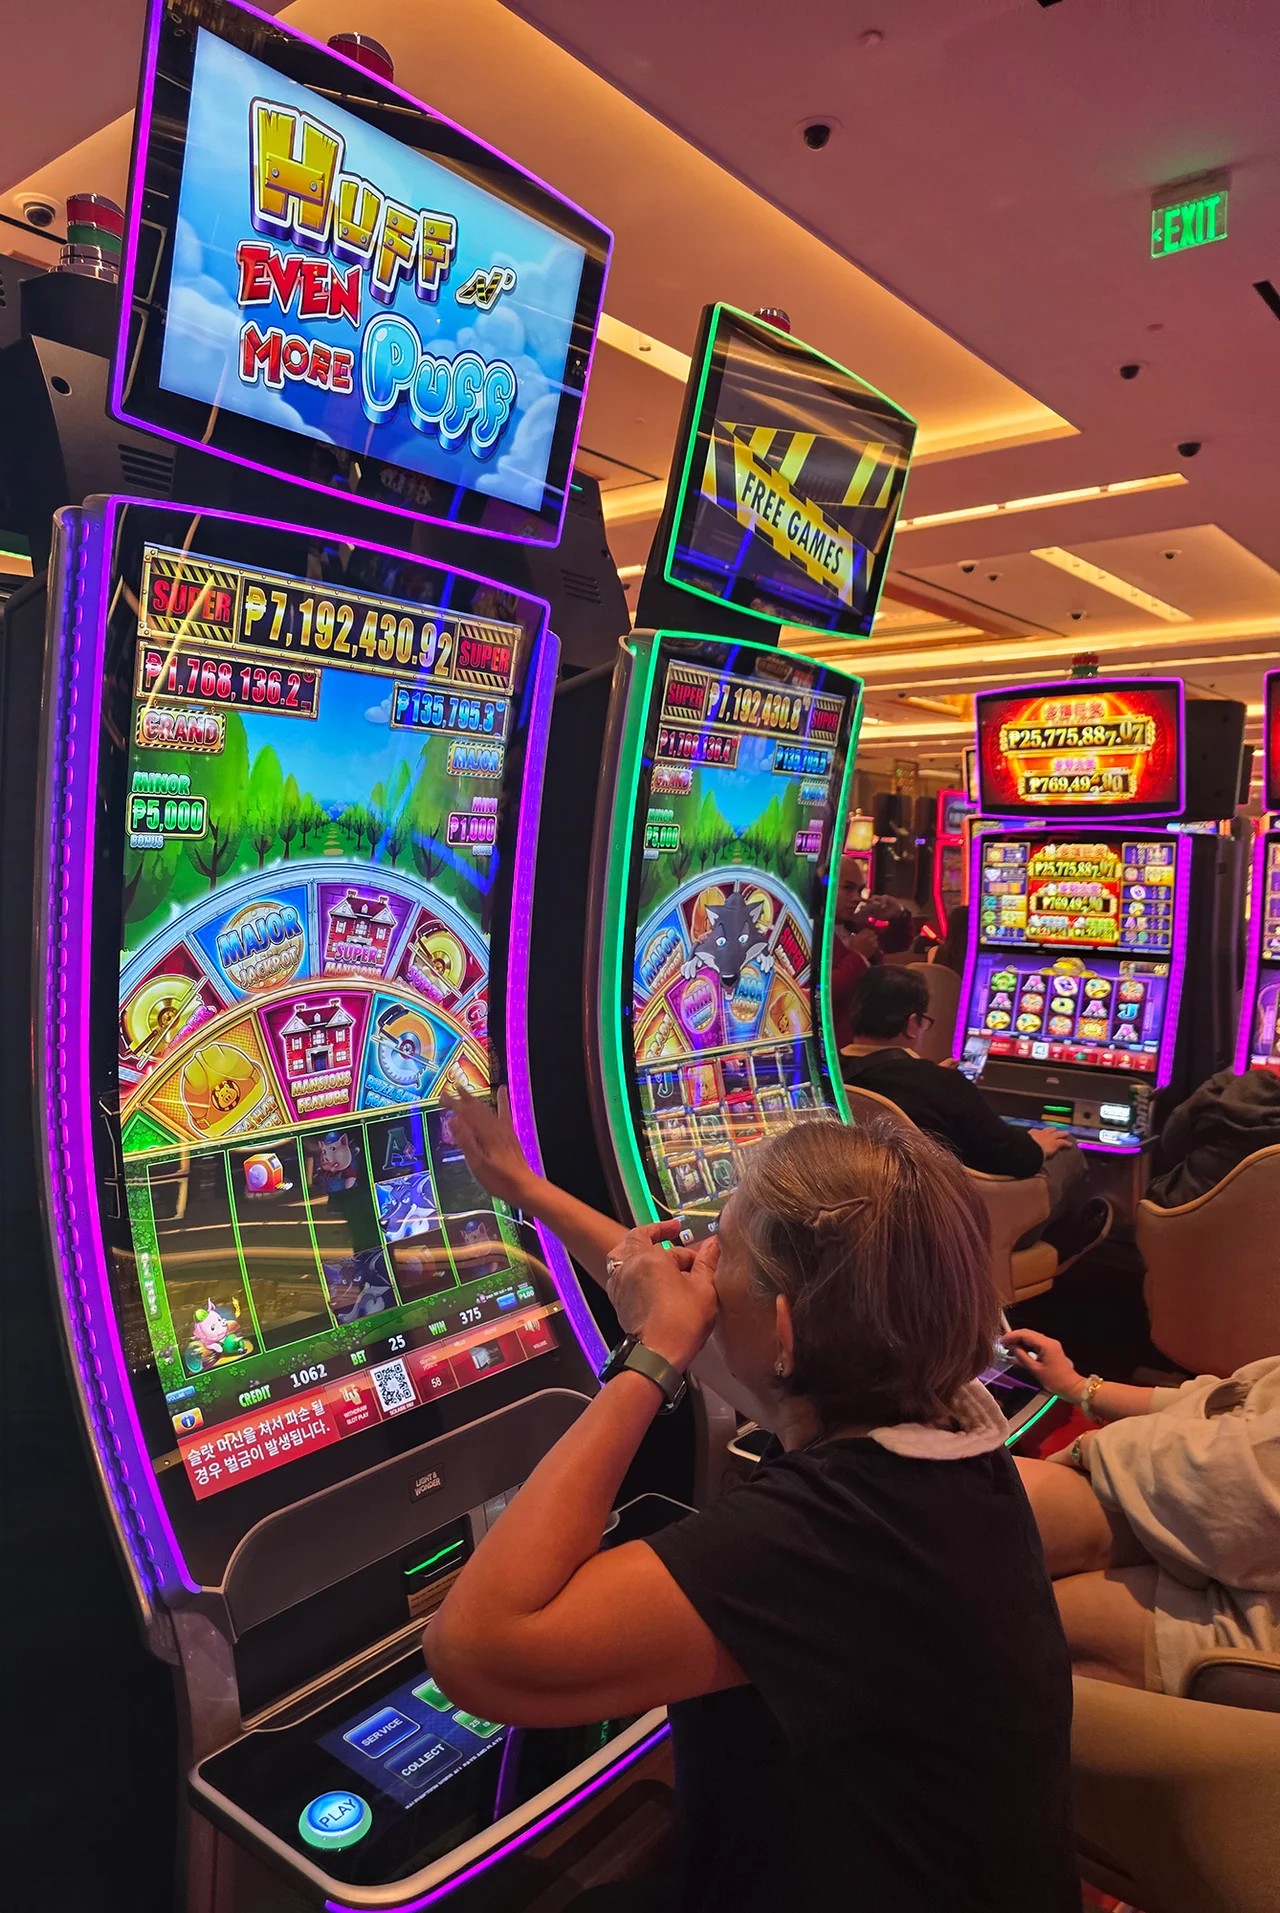
カンウォンランドでは依然としてARS入場順番待ちの競争や人気スロットマシンの座席確保、テーブルゲームの待ち時間など、顧客の不便が繰り返されている。


カジノでゲームを楽しむ前に、入場順番とゲームの座席から確保しなければならない独特な営業環境が続いているのだ。


このような状況で、海外カジノの施設やサービス、多様なゲーム商品を経験した顧客が増えれば、カンウォンランドの独占的地位だけで顧客をつなぎ止めることは難しくなる可能性がある。


顧客の減少はカジノだけでなく、ホテルやコンドミニアム、飲食施設、周辺の廃鉱地域の商圏にも影響を及ぼし得る。


カンウォンランドが顧客の訪問減少原因と海外カジノ利用意向を分析し、ゲーム商品とサービスの競争力を高めなければならない理由だ。

◇ K-HIT 2兆5000億ウォン…投資収益率の検証が鍵


カンウォンランドはK-HITプロジェクトを通じて、カジノ営業場の増設やホテル・コンドミニアムのリノベーション、観光施設の拡充などを推進している。


2032年までに計画された投資規模は2兆5000億ウォンだ。2025年の売上高の約1.7倍、営業利益の10.6倍に相当する。


しかし、大規模な投資が必ずしも高い収益を保証するわけではない。


投資家にとって重要なのは、投資金額よりも実際にどれだけ多くの営業利益とキャッシュフローを創出できるかだ。


特に、既存の非カジノ事業で年間1400億ウォン前後の損失が発生している状況で、新しい観光施設の収益性が核心変数として浮上している。


カンウォンランドが2035年に売上3兆ウォンを達成するには、昨年の売上より約1兆5233億ウォンを追加で稼ぎ出さなければならない。


10年間で年平均約7.3%の売上成長が必要な水準だ。


しかし、売上が2倍に増えても、人件費や施設維持費、減価償却費が同時に増加すれば、営業利益は期待に届かない可能性がある。


したがって、K-HIT事業別の内部収益率(IRR)と正味現在価値(NPV)、投資回収期間を客観的に分析し、段階別の成果を公開する必要がある。


カンウォンランドが提示した売上3兆ウォンの目標も、カジノやホテル、レジャー施設など事業別の売上と営業利益の見通しで具体化しなければならない。


施設を多く建てることと、稼げる観光企業を作ることは全く別の問題だからだ。

◇ 時価総額3兆ウォン崩壊…市場は成長性に疑問


カンウォンランドの株価下落は、単なる株式市場の変動以上の意味を持つ。


過去には、独占カジノという参入障壁と高い収益性、豊富な現金創出能力が投資の魅力として評価されていた。


しかし最近では、独占的な事業基盤にもかかわらず成長性が鈍化しているという懸念が強まっている。


今年上半期の連結ベースの売上高は前年同期比0.4%減少し、営業利益は15.1%減少した。


証券街でも、ホテル・コンドミニアムのリノベーションに伴う短期的な業績負担と、カジノ増設効果が本格化する時期を主要な変数と見ている。


もちろん、安定的な財務構造や配当利回りなどを考慮すれば、割安である可能性があるという分析もある。


しかし、今後の利益成長に対する信頼が不足していれば、企業価値の回復は容易ではないかもしれない。


カンウォンランドが公企業として地域共生とギャンブル依存症予防という社会的責任を果たさなければならないという点は明らかだ。


しかし、公共性と収益性は必ずしも対立する価値ではない。


むしろ安定的な収益を創出してこそ、地域経済への持続的な寄与も可能になる。


カンウォンランド経営陣は2035年に売上3兆ウォンという未来を提示したが、株式市場は2026年現在の収益性と成長可能性から証明するよう求めている。


株式市場はすでに警告を送っている。今こそ経営陣と政府監督機関が実質的な成果で答える番だ。

よくある質問

カンウォンランドが売上3兆ウォンの目標を発表したにもかかわらず、株価が下落した理由は?+

2035年までの売上3兆ウォン達成と2兆5000億ウォン規模のK-HITプロジェクトを発表しましたが、市場はこれを未来価値として即座に認めませんでした。むしろ、営業利益の持続的な減少と非カジノ事業の慢性的な赤字、独占的地位にもかかわらず弱まった顧客競争力などが複合的に作用し、投資心理が冷え込んだことが株価下落につながったと分析されます。

カンウォンランドの非カジノ事業が慢性的な赤字に悩まされる構造的な原因は?+

非カジノ部門はホテル、コンドミニアム、スキー場など7事業で昨年まで累計1兆6850億ウォンの損失を記録しました。カジノ収益で非カジノ事業の赤字を補填する構造が固定化されているためです。特に非カジノ事業の総原価が売上の1.86倍に達するほど収益性が低く、公共性を理由に放置された慢性的な赤字構造を改善すべきだとの指摘が続いています。

今後、海外カジノとの競争がカンウォンランドに与える影響は?+

2030年の日本・大阪統合型リゾート(IR)開場を控え、国内顧客の流出懸念が高まっています。調査によると顧客の半数以上が大阪IR訪問の意向を示しており、これはカンウォンランドの入場順番待ちや座席不足などの不便な営業環境が、海外の自由なサービスと対比されるためです。カンウォンランドは独占的地位に安住せず、ゲーム商品とサービスの競争力を根本的に強化する必要があります。

記者について

홍
홍춘봉記者

カジノ業界のニュースと産業全般を取材するK-Journal記者です。

홍춘봉記者の記事をもっと見る →

コメント

会員登録・ログインなしでコメントできます。

まだコメントがありません。最初のコメントを残しましょう。