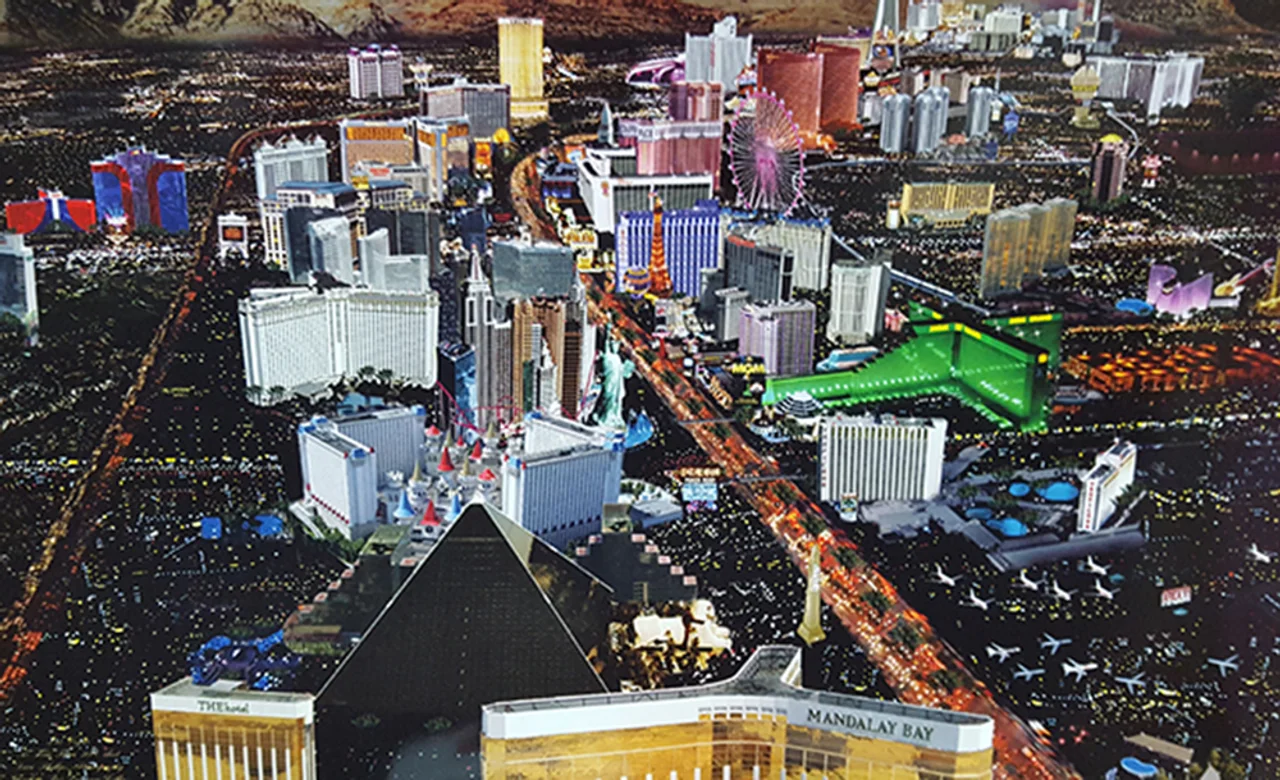
美国的拉斯维加斯与中国的澳门是代表世界博彩产业的两大城市。
从沙漠中心成长为世界级娱乐之都的拉斯维加斯,与从东西方文化交汇的贸易港口跃升为亚洲博彩中心的澳门。这两座城市是博彩业如何改变城市命运与产业格局的标志性案例。
根据最新官方统计,截至2025年7月1日,拉斯维加斯市人口为67万9817人;截至2026年6月底,澳门总人口为68万6500人。虽然行政区域与人口计算标准不同,但城市本身的人口规模相近。若将周边城市包含在内,拉斯维加斯大都市区人口可达约241万人。
它们吸引的旅游需求远超常住人口。2025年拉斯维加斯游客约为3850万人次,澳门约为4007万人次。尽管统计方式与旅游区域不同,难以进行简单的排名比较,但两座城市都已成为世界级的旅游目的地。
然而,在华丽的赌场与大型酒店的外表下,隐藏着截然不同的成长公式。理解两座城市差异的关键,不在于“哪里更华丽”,而在于“谁为了什么而来,以及在赌场之外是否有留下的理由”。
◇ 沙漠之城与贸易港,起点便已不同
解释拉斯维加斯的成长时,不可或缺的转折点是1931年内华达州的博彩合法化与胡佛大坝的建设。劳工与游客的涌入增加了住宿与娱乐需求,随后博彩酒店与演艺产业的结合,奠定了旅游城市的基础。
初期虽有组织犯罪资本的阴影,但随着企业资本与大型度假村运营商成为核心,竞争范围得以扩大。不仅是游戏场的规模,客房、餐厅、演出、购物、展览设施也成为了吸引顾客的手段。
澳门的重要转折点是经历从垄断到竞争的过程。
自1962年起延续的STDM垄断体制,在2002年博彩市场开放后发生了改变。澳门政府资料也将博彩历史分为传统游戏时期、STDM垄断经营时期以及2002年后的综合度假村时期。
此后,随着全球博彩资本进入,路氹城大型综合度假村聚集,城市旅游格局发生了变化。原先以澳门半岛为中心的博彩旅游,扩展为酒店、购物、演出一体化的度假旅游。
如果说拉斯维加斯是经过长时间积累了访问目的,那么澳门则是通过市场开放与大规模投资加快了变化速度。
◇ 拉斯维加斯的力量在于“访问理由的多样性”
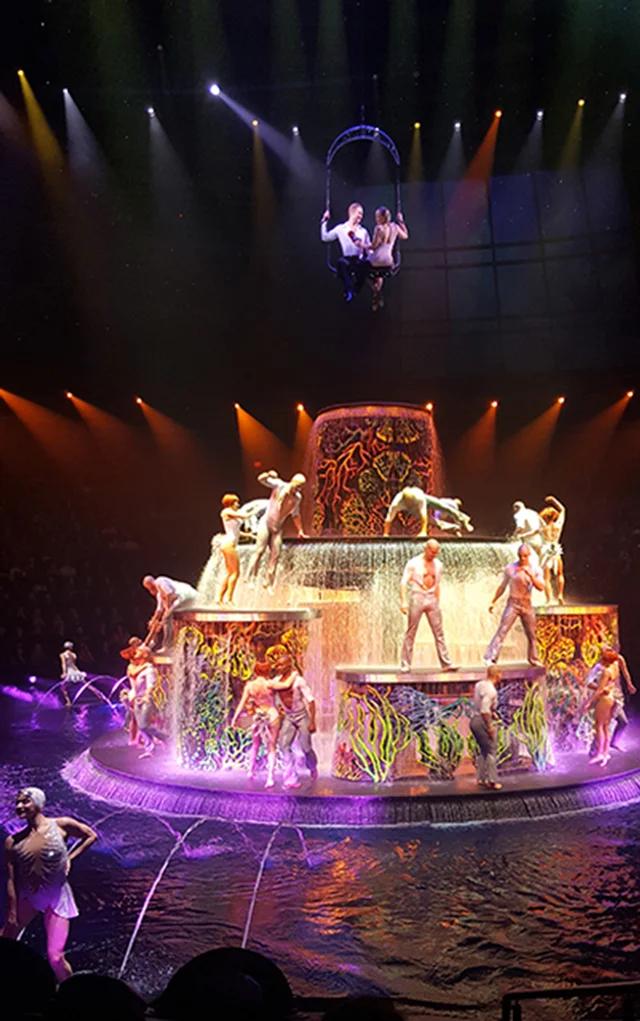
在拉斯维加斯,即使不参与博彩,旅行日程也能被填满。游客可以参加国际展会与企业活动,观看演出与体育赛事,享受餐厅与购物设施。
这些需求在不同的时间段与日期驱动着城市运转。会展创造了平日的住宿需求,而演出与体育赛事则在特定日期聚集游客。即使是不参与博彩的同行者,也有了享受旅行的理由。
这种结构的意义在旅游需求波动时尤为明显。
据拉斯维加斯旅游局统计,2025年游客数较上年减少了7.5%。但会展参会者保持在约600万人次,与上年持平。旅游局解释称,会展活动起到了支撑旅游产业的作用。
产业多元化并不能阻挡所有危机。但如果访问目的多样,当特定需求减少时,便有了分散冲击的余地。
拉斯维加斯展现的竞争力,超越了单一大型赌场的成功,在于其连接整个城市的住宿、餐饮、演出与活动的运营能力。
◇ 澳门的力量在于“集聚与腹地市场”
澳门在相对狭小的区域内密集分布着大型赌场、高级酒店、购物中心、餐厅与演艺设施。游客可以比较多家度假村进行选择,经营者们为了争夺客户,在设施与服务上展开竞争。
与中国内地接壤的地理位置也是强大的竞争力。但客户基础集中在特定区域,同时也成为了限制因素。
2025年澳门游客中,来自中国内地约2902万人次,香港约730万人次,台湾约100万人次。这三个地区的游客占总数的约93%。
巨大的腹地市场是增长的动力,但该市场的经济状况、出入境政策以及资金流动环境的变化,对城市经济的影响也随之增大。
过去吸引高额客户的“叠码仔(Junket)”业务萎缩,显示了这种结构的敏感性。叠码仔是指连接客户与赌场的中间商。随着该市场萎缩,博彩运营商直接获取的客户与大众客户的重要性日益凸显。
不过,不应将叠码仔的萎缩理解为VIP市场的整体消失。与其说是高额客户消失,不如说是吸引与管理客户的方式及市场构成正在发生变化。
◇ 游客多,城市就更富裕吗?
游客数量是旅游城市的重要指标,但仅凭此难以判断产业的成绩。
在澳门2025年的游客中,当日往返游客约2352万人次,占比约59%。住宿游客约1654万人次,平均停留时间为1.1天。据悉,当日往返游客大多是邻近珠海居民的就业往来。
当日往返游客也通过餐饮与购物为经济做出贡献。但根据是否住宿、停留时间及消费场所的不同,旅游效果的扩散范围也会有所差异。这就是为什么不能仅凭入境人数增加,就断定酒店与周边商圈的销售额也随之好转的原因。
反之,即使游客减少,部分高级酒店或特定运营商的业绩也可能改善。但这并不意味着整个城市处于繁荣状态。
要解读旅游产业,除了游客数量,还需观察入住率、停留时间、消费规模、经营者盈利能力以及对周边商圈的带动效果。
◇ 博彩收入,需在相同标准下比较
比较拉斯维加斯与澳门时,最常见的错误是将不同范围的统计数据并列。
内华达州全境与拉斯维加斯大道(Strip)并非同一区域。游客通常所说的拉斯维加斯旅游区,也与拉斯维加斯市的行政区域不完全一致。在同时呈现城市人口与旅游业绩时,必须记住这些差异。
收入的概念也需区分。
赌场的总博彩收入(GGR)通常指客户投注额减去中奖支付额后的金额。它并不代表客户投注的总额,也不代表赌场的净利润。
在此基础上,加上客房、餐饮、购物、演出等收入的度假村总收入是另一个指标。博彩收入高的城市与旅游消费多元化的城市,其竞争力需要以不同的方式进行评估。
◇ 两座城市都非“完成型”
拉斯维加斯的课题是以客户认可的价格与体验提供多样化的内容。
随着高级设施的增加,客户的期望值也随之提高。除房费外,若加上度假村费、停车费、餐饮费等,游客感受到的负担可能会加重。设施的高端化并不直接等同于客户满意度或重游率。
但2025年游客减少不能仅用价格问题来解释。旅游局同时指出了经济不确定性、旅游流向及政策环境的变化。
澳门的课题是在维持博彩竞争力的同时,实现客户市场与旅游需求的多元化。
在2023-2032年博彩经营权签约时,6家运营商承诺总投资1188亿澳门元。其中分配给海外客户市场开发与非博彩业务的金额为1087亿澳门元。这是签约时的投资承诺,需与实际执行业绩区分开来。
与投资规模同样重要的是运营成果。建设演出场所与持续吸引观众是两码事。展馆需要活动,酒店需要住宿需求,购物中心需要购买客户。
非博彩业务的成功与否,应根据实际利用需求、收益及对城市经济的贡献来判断,而非建筑的大小。
◇ 这样解读两座城市的差异,一目了然
成长主要转折点= 博彩合法化与大型度假村及演艺产业发展 vs 从垄断体制向竞争体制的转换
旅游需求特征= 博彩、会展、演出、体育等访问目的的结合 vs 集中于中国内地、香港、台湾的访问需求
核心优势= 连接多个产业的旅游城市运营 vs 综合度假村集聚与庞大的腹地市场
主要弱点= 旅行费用负担与经济及旅游需求变化 vs 对特定市场与博彩产业的依赖
未来课题= 性价比与维持访问需求 vs 客户市场多元化与非博彩需求扩大
◇ 江原乐园(Kangwon Land)应学习的不是“设施规模”,而是“访问理由”
江原乐园的出发条件与两座城市不同。它肩负着废矿区经济复苏的设立宗旨与公共性,在交通、腹地市场及运营监管方面也存在差异。
因此,照搬拉斯维加斯的演艺场或澳门的酒店方式,很难期待同样的成果。首先应确认寻找江原乐园的客户以及未来要吸引的客户有哪些需求。
博彩客户对利用环境与服务满意吗?同行者有在赌场之外消磨时间的理由吗?度假村的访问是否带动了包括古汗(Gohan)、舍北(Sabuk)在内的周边地区的餐饮、住宿与旅游?新设施的推进是否基于实际需求与运营能力?
博彩竞争力与用户保护也需同时设计。在维护客户信任、预防过度沉迷的同时,拓宽游戏以外的休闲选择,才能接近可持续的旅游。
拉斯维加斯是从博彩开始,不断拓宽访问理由的城市。澳门是通过竞争与大规模投资成长后,正在推进产业与客户基础多元化的城市。
两座城市的经验向江原乐园提出了明确的问题:寻找赌场的客户有再次光临的理由吗?不参与博彩的人也有前来的理由吗?
综合度假村的未来,取决于能否对这两个问题给出令人信服的答案。